SCI : une forme juridique pour gérer à plusieurs, pas pour limiter les dettes
La société civile immobilière (SCI) permet de détenir et de gérer un patrimoine immobilier à plusieurs dans un cadre organisé. Elle convient notamment à la location nue, à certains projets familiaux et à la transmission. Mais cette forme juridique impose des formalités, un choix fiscal réfléchi et une responsabilité des associés qui dépasse leurs apports. Son intérêt dépend donc du projet, pas seulement du nombre d’acheteurs.
Une société propriétaire des immeubles, des associés propriétaires de parts
La SCI est une société civile dotée de la personnalité morale après son immatriculation. Elle acquiert ou reçoit des immeubles et dispose d’un patrimoine distinct de celui de ses associés. Ces derniers détiennent des parts sociales : ils ne possèdent pas directement une pièce, un étage ou une fraction matérielle du bâtiment.
Testez vos connaissances sur la SCI
Répondez aux six questions, puis validez pour découvrir votre score et les explications.
Sa constitution exige au moins 2 associés, personnes physiques ou morales, sans maximum légal. Le capital social est librement fixé, sans minimum légal imposé. Il peut être fixe ou variable et comprendre des apports en numéraire, c’est-à-dire de l’argent, ou en nature, notamment un immeuble. Un apport immobilier nécessite l’intervention d’un notaire.
Les appellations correspondent à des projets différents
La SCI de gestion-location sert principalement à conserver et louer des immeubles. Une SCI familiale suit le même principe : cette appellation décrit les liens entre associés, sans créer un régime juridique autonome ni une exonération fiscale automatique.
D’autres sociétés civiles immobilières répondent à des objectifs spécifiques : l’attribution de lots, la construction en vue de la vente ou l’accession progressive à la propriété. La société civile de construction-vente relève notamment de règles particulières. Ces montages ne doivent pas être assimilés à une SCI patrimoniale classique.
L’objet habituel de cette dernière reste civil. L’achat-revente régulier et la location meublée soulèvent des questions commerciales et fiscales : une activité immobilière n’est pas nécessairement civile. Les tolérances concernant des recettes commerciales accessoires doivent être vérifiées avant de démarrer.
SCI ou indivision : choisir une organisation, pas seulement un statut
En indivision, plusieurs personnes détiennent directement des droits sur un même bien. En SCI, elles détiennent des parts d’une société propriétaire. Cette différence permet d’organiser la gestion dans des statuts, mais entraîne aussi des obligations supplémentaires.
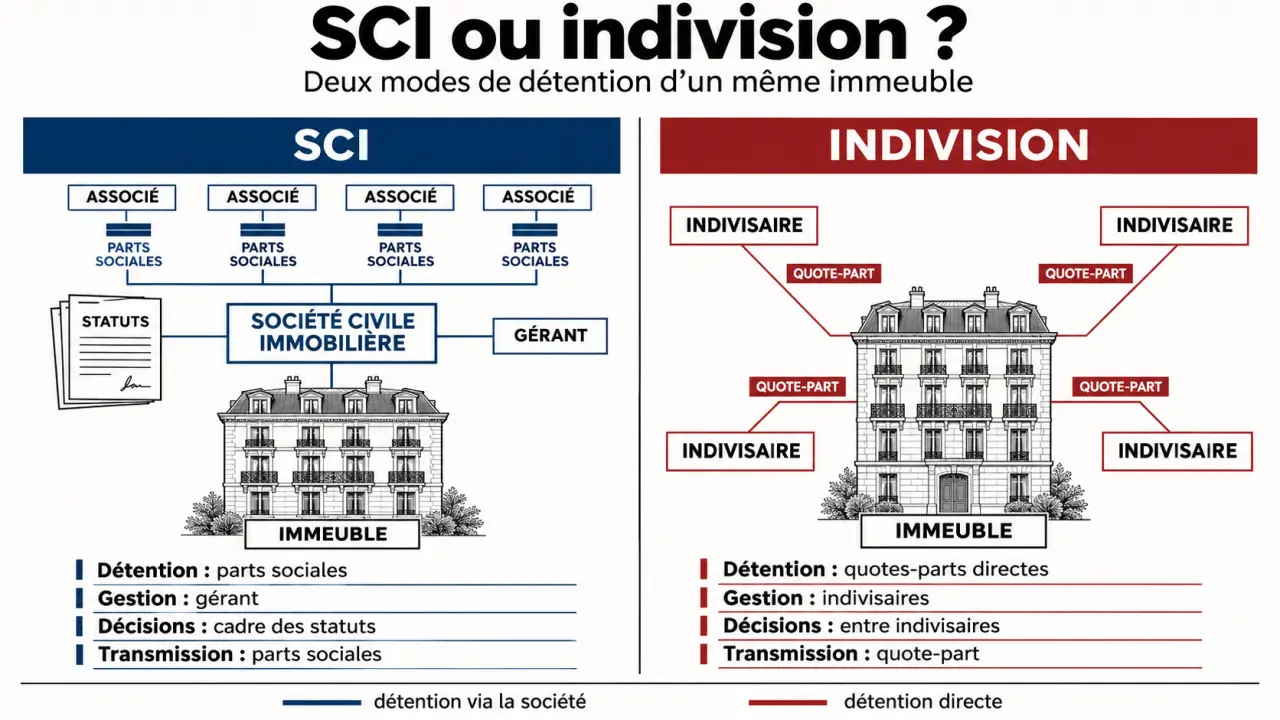
| Point comparé | SCI | Indivision |
|---|---|---|
| Détention | Immeuble appartenant à la société ; parts détenues par les associés | Quotes-parts du bien détenues directement |
| Gestion | Gérant et pouvoirs encadrés par les statuts | Gestion par les indivisaires ou un mandataire |
| Décisions | Règles statutaires et légales selon l’opération | Majorités légales variables selon les actes |
| Transmission | Donation ou succession portant sur les parts | Transmission de droits indivis sur le bien |
| Contraintes | Création, suivi juridique et déclarations | Pas de société à constituer, mais risque de désaccord sur le partage |
La SCI peut convenir à une famille qui souhaite conserver durablement un immeuble, à des investisseurs associés ou à un dirigeant souhaitant séparer ses locaux de son activité professionnelle. Pour une détention simple et temporaire, son coût et son fonctionnement peuvent toutefois être disproportionnés.
Il existe souvent un fossé entre la richesse immobilière et l’argent réellement disponible. Un associé peut détenir des parts de valeur sans disposer de liquidités pour financer des travaux ou payer son impôt. Avant de constituer la société, prévoyez une réserve de trésorerie, les modalités des avances en compte courant et une procédure de sortie : un immeuble ne se découpe pas pour rembourser rapidement un associé.
Les statuts organisent les pouvoirs, mais ne protègent pas des dettes
La gérance peut être confiée à une ou plusieurs personnes, associées ou non. Le gérant accomplit les actes de gestion : suivi des loyers, entretien, relations avec les prestataires et démarches administratives. Les statuts doivent préciser les opérations nécessitant une décision collective, notamment les emprunts ou les ventes.
Ils fixent également l’objet social, le siège, le capital, les règles de vote, les conditions de cession des parts et la durée de la société, qui peut atteindre 99 ans. Des clauses adaptées permettent d’anticiper un décès, une séparation ou l’entrée d’un nouvel associé. Elles ne suppriment cependant pas tous les conflits.
Une responsabilité indéfinie, mais non solidaire
Les associés répondent des dettes sociales au-delà de leurs apports, proportionnellement à leur participation au capital. Cette responsabilité est indéfinie et non solidaire : un associé n’est pas, par principe, tenu de payer toute la dette à la place des autres. Les créanciers doivent d’abord avoir poursuivi vainement la société. Une caution personnelle donnée à la banque peut toutefois ajouter un engagement distinct.
La SCI nécessite aussi une gestion réelle : conservation des justificatifs, suivi financier, déclarations fiscales, décisions documentées et reddition annuelle des comptes par le gérant. Les obligations comptables varient selon le régime fiscal. Il faut donc budgéter le suivi, et pas uniquement les frais de création.
IR, IS et transmission : raisonner jusqu’à la revente
Pour une SCI classique de location nue détenue par des particuliers, le régime par défaut est l’impôt sur le revenu (IR). Chaque associé est imposé sur sa quote-part du résultat, généralement en revenus fonciers, même si l’argent reste dans la société. Le remboursement du capital d’un emprunt ne constitue pas une charge déductible.
L’option pour l’impôt sur les sociétés (IS) fait supporter l’impôt sur le bénéfice à la SCI. Elle permet notamment, sous conditions, d’amortir les constructions. En revanche, les distributions aux associés peuvent entraîner une imposition supplémentaire et la revente suit des règles différentes, potentiellement moins favorables après amortissement.
Le choix doit comparer les loyers, les charges, le financement, les distributions envisagées et la cession future. La renonciation à l’option pour l’IS reste possible sous conditions jusqu’au 5e exercice suivant l’option ; au-delà, elle devient irrévocable.
Transmettre des parts sans promettre une économie automatique
Les parts facilitent une donation progressive ou un démembrement de propriété. Comme le rappelle economie.gouv.fr, l’abattement applicable aux donations d’un parent à un enfant est de 100 000 € par parent et par enfant, renouvelable tous les 15 ans, sous réserve des donations déjà réalisées. Cet avantage n’est pas propre à la SCI.
La valorisation des parts et les clauses d’agrément doivent être examinées. Une cession de parts d’une société à prépondérance immobilière supporte en principe un droit d’enregistrement de 5 %, généralement à la charge de l’acquéreur. Donner des parts et les vendre ne produisent donc pas les mêmes conséquences.
Créer la SCI après avoir sécurisé le projet
Avant les formalités, les associés doivent s’accorder sur l’usage du bien, les financements, les pouvoirs du gérant et la sortie d’un participant. Un capital faible ne remplace ni une trésorerie suffisante ni un plan de financement crédible.
- Définir la société : dénomination, siège social, objet, associés, apports et régime fiscal.
- Rédiger et signer les statuts : organiser les votes, la gérance, les cessions et les événements familiaux.
- Réaliser les apports : organiser leur versement et faire constater les apports immobiliers par acte notarié.
- Publier l’avis de constitution dans un support habilité à recevoir des annonces légales.
- Déposer la formalité au guichet unique : joindre les justificatifs et déclarer les bénéficiaires effectifs pour obtenir l’immatriculation.
Un prestataire peut faciliter un dossier standard. Un avocat apporte surtout une rédaction adaptée aux relations entre associés ; un notaire intervient notamment pour les opérations immobilières et la transmission. Un expert-comptable peut comparer les scénarios fiscaux. La bonne SCI est celle dont les règles correspondent au projet réel, y compris lorsque les associés ne seront plus d’accord.