Combien de temps pour créer une micro-entreprise ? Du dépôt au SIRET en 2 à 3 semaines
Comptez généralement 2 à 3 semaines pour créer une micro-entreprise et disposer de votre numéro SIRET, avec un dossier complet. La déclaration en ligne est rapide, mais sa validation et la transmission des informations prennent davantage de temps. L’affiliation sociale peut suivre sous 4 à 6 semaines : ce délai ne doit pas être confondu avec celui qui permet de lancer votre activité.
Les délais à distinguer avant de fixer votre lancement
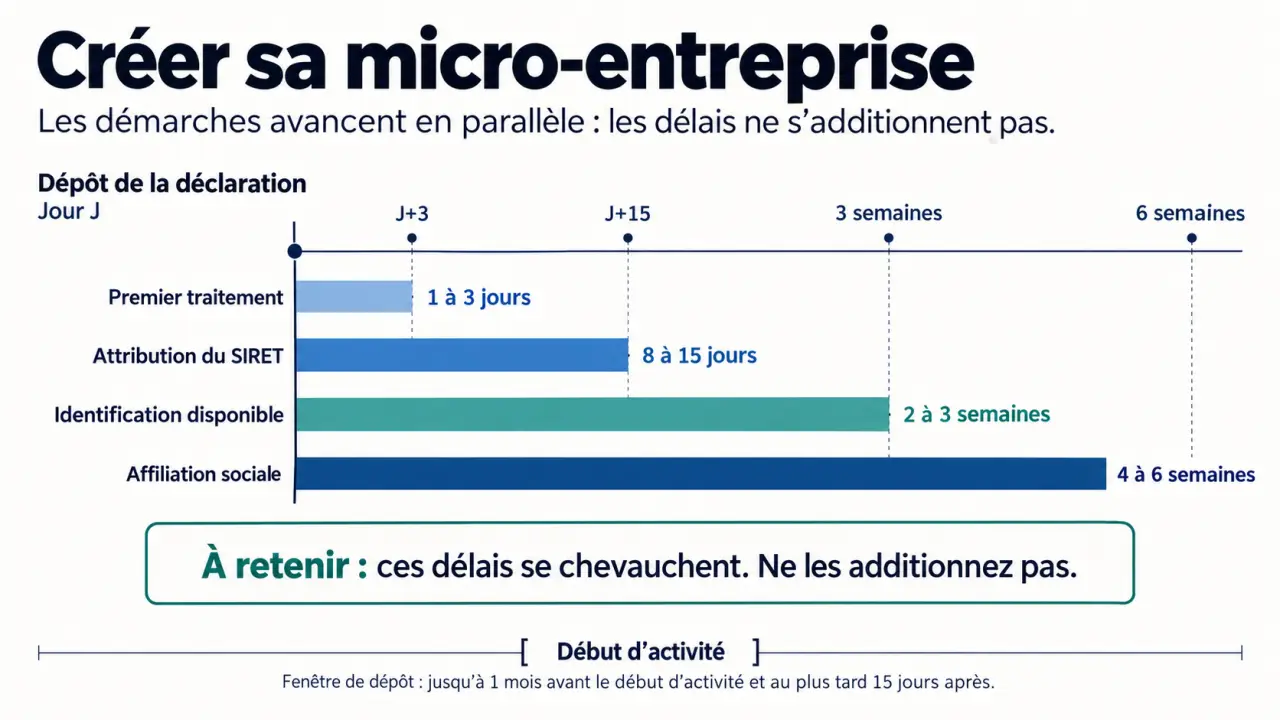
Créer une micro-entreprise ne correspond pas à une seule opération administrative. Le dépôt, l’immatriculation, l’attribution du SIRET et l’affiliation sociale sont des étapes différentes. Leurs délais peuvent se chevaucher : il ne faut donc pas additionner toutes les fourchettes du tableau.
Calculer votre calendrier de lancement
Saisissez la date de début d’activité pour estimer les principales dates de dépôt.
Les dates sont calculées à partir de la date que vous indiquez.
Date la plus précoce de dépôt
Un mois calendaire avant le début d’activité.
Date de dépôt recommandée
Quatorze jours avant le début d’activité.
Date limite légale
Quinze jours après le début d’activité.
Ces estimations ne garantissent pas l’obtention du SIRET à une date donnée. Le traitement peut être retardé, notamment en cas de pièce manquante ou de régularisation demandée.
| Étape | Délai indicatif | Conséquence pratique |
|---|---|---|
| Premier traitement de la déclaration | 1 à 3 jours | Le dossier entre dans le circuit de vérification ; une correction peut être demandée. |
| Attribution du numéro SIRET | 8 à 15 jours après la déclaration | Vous disposez de l’identifiant de votre établissement. |
| Création avec identification disponible | 2 à 3 semaines au total | C’est le repère à retenir pour préparer un lancement. |
| Notification d’affiliation sociale | 4 à 6 semaines | Votre rattachement comme travailleur indépendant est confirmé. |
Ces durées constituent des repères, pas des délais garantis. Une activité réglementée, une pièce manquante ou une demande de régularisation peut allonger le parcours. À l’inverse, certains dossiers simples aboutissent plus rapidement.
Le SIRET, attribué par l’Insee, comporte 14 chiffres : le SIREN identifie l’entreprise et le code NIC distingue son établissement. Sa réception n’est pas la date de début d’activité : celle-ci correspond à la date déclarée et enregistrée dans votre formalité.
Déposer au bon moment : un calendrier à construire à rebours
Selon Service-Public, la demande d’immatriculation peut être effectuée au plus tôt 1 mois avant le début d’activité et au plus tard 15 jours après. Cette fenêtre légale n’est toutefois pas une invitation à attendre : déposer après le démarrage complique notamment la facturation et les démarches auprès des clients.
Prévoyez au moins 2 semaines d’avance, et utilisez si possible la marge d’un mois lorsque votre première mission dépend de la réception du SIRET. Depuis le 1er janvier 2023, la formalité passe par le Guichet unique de l’INPI, y compris pour une micro-entreprise.
Exemple pour commencer le 1er septembre
Pour un démarrage fixé au 1er septembre, vous pouvez déposer dès le 1er août. Un dépôt durant la première quinzaine d’août laisse une marge pour répondre à une demande de pièces. La limite légale après le début d’activité se situe au 15 septembre, mais attendre cette date serait peu confortable pour une mission à facturer dès le lancement.
Pensez votre calendrier comme une échelle de dépendances : le premier client peut attendre un SIRET pour vous référencer, puis un service achats peut devoir valider votre dossier avant toute commande. Le délai administratif n’est alors qu’un barreau. Demandez au client ses pièces obligatoires et son circuit de validation avant de promettre une date : vous éviterez d’être immatriculé à temps, mais toujours incapable de commencer la prestation prévue.
Les pièces à préparer avant de remplir la formalité
Préparez votre justificatif d’identité, les éléments relatifs à votre domiciliation et, selon votre situation, les déclarations et justificatifs demandés par le formulaire. Pour une activité réglementée, vérifiez en amont les qualifications, autorisations et assurances nécessaires. L’obtention du SIRET ne remplace aucune de ces obligations.
Travailler et facturer pendant l’attente : les précautions utiles
La réception du SIRET et le droit d’exercer ne se résument pas au même événement. Un démarrage pendant le traitement de l’immatriculation peut être possible, à la date déclarée, si les démarches requises ont été engagées et si toutes les conditions propres à l’activité sont respectées. Un simple brouillon enregistré sur le Guichet unique ne constitue pas un dépôt.
Conservez donc le récépissé de dépôt et surveillez les demandes de régularisation. Ce document atteste votre démarche, mais ne remplace ni une autorisation professionnelle ni la validation définitive de votre dossier.
La mention « SIRET en cours d’attribution » n’est pas un passe-droit
Lorsque la demande d’immatriculation a effectivement été déposée, une facture établie pendant l’attente peut porter la mention « SIRET en cours d’attribution ». Elle doit comporter les autres mentions obligatoires et être complétée ou régularisée après attribution du numéro. Cette solution ne permet pas de facturer une activité que vous n’avez pas déclarée.
Pour éviter un rejet comptable, prévenez votre client avant l’émission : certaines entreprises exigent un SIRET vérifiable pour créer un fournisseur. Si vous pouvez attendre sa réception sans compromettre vos engagements, vous simplifierez la facturation. En cas de doute sur votre situation, faites confirmer la marche à suivre par l’organisme compétent.
Dossier bloqué : les vérifications qui font gagner du temps
Les retards proviennent notamment de justificatifs illisibles, d’informations incohérentes ou d’une description d’activité insuffisamment précise. Une adresse différente entre le formulaire et les pièces jointes peut, par exemple, entraîner une demande complémentaire. L’affluence et les difficultés techniques peuvent également peser sur le traitement.
Avant de relancer, vérifiez ces points dans votre espace du Guichet unique :
- La formalité a bien été signée et transmise, et non simplement sauvegardée.
- Aucune demande de correction n’attend votre réponse.
- Les documents transmis sont complets, lisibles et correspondent à votre situation.
- Les coordonnées de contact sont exactes ; les courriels ne sont pas arrivés dans les indésirables.
Sans SIRET après 30 jours, contactez l’assistance du Guichet unique ou l’organisme chargé de valider votre formalité, selon le statut affiché. Indiquez le numéro de dossier, la date de dépôt et la dernière notification reçue. Ne déposez pas une seconde création pour contourner le blocage : vous risqueriez de compliquer le suivi.
Un accompagnement peut sécuriser la préparation du dossier, mais ne garantit pas un traitement accéléré par l’administration. Une promesse de création « en quelques minutes » désigne généralement le temps de saisie, pas celui de l’immatriculation.
Après l’immatriculation : affiliation, déclarations et reprise d’activité
La notification d’affiliation à la protection sociale des indépendants, souvent désignée par le sigle SSI, arrive généralement sous 4 à 6 semaines. Elle ne constitue pas une attente supplémentaire à ajouter systématiquement avant de travailler. Vérifiez ensuite l’accès à votre espace Urssaf et les informations enregistrées.
La première déclaration de chiffre d’affaires intervient après un délai minimum de 90 jours suivant le début d’activité. Sa date exacte dépend de votre périodicité mensuelle ou trimestrielle et du calendrier Urssaf. N’interprétez donc pas ce repère comme une échéance fixée automatiquement au 91e jour.
Suivez vos encaissements dès le lancement et provisionnez les cotisations correspondantes : ce décalage initial n’est pas une exonération. Une déclaration reste nécessaire lorsque le chiffre d’affaires est nul.
Recréer après une cessation ne nécessite pas d’attendre
Depuis 2016, il n’existe plus de délai de carence légal général pour recréer une micro-entreprise après une cessation. En revanche, reprendre rapidement ne renouvelle pas automatiquement les aides : l’ACRE comporte notamment une condition de non-bénéfice pendant les 3 années précédentes, à apprécier selon ses règles.
De même, une reprise rapprochée peut ne pas ouvrir une nouvelle exonération de cotisation foncière des entreprises, notamment en cas de reprise dans les 2 ans. Faites vérifier votre situation par le service des impôts des entreprises avant de construire votre budget. La possibilité de redémarrer immédiatement ne signifie pas que tous les avantages repartent à zéro.