Les heures supplémentaires sont-elles imposables ? Le seuil de 7 500 € et les cases à vérifier
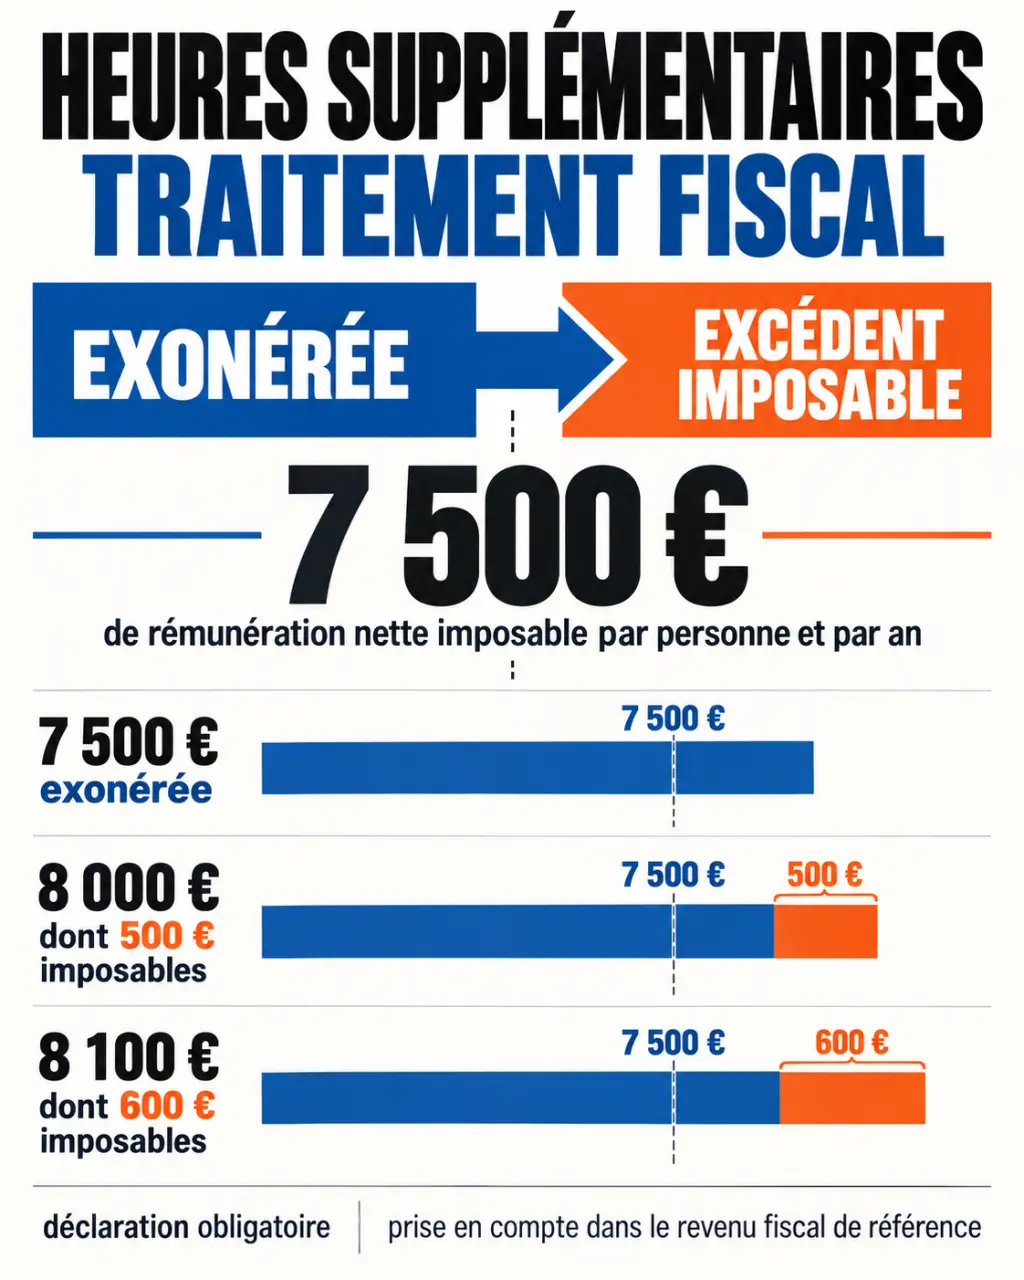
Les heures supplémentaires sont exonérées d’impôt sur le revenu dans la limite de 7 500 € de rémunération nette imposable par personne et par an. Seule la fraction qui dépasse ce plafond devient imposable. En revanche, même exonérées, ces sommes doivent figurer dans votre déclaration de revenus : elles restent notamment prises en compte dans le revenu fiscal de référence.
7 500 € exonérés : ce que couvre réellement le plafond
L’exonération concerne la rémunération des heures supplémentaires éligibles, majorations comprises dans les limites prévues par les textes. Elle ne porte donc pas uniquement sur le supplément payé pour chaque heure : c’est bien la rémunération correspondante qui bénéficie du dispositif.
Calculer la part exonérée et imposable
Saisissez le montant annuel total de vos heures supplémentaires ou complémentaires en rémunération nette imposable.
Montants par employeur
Estimation
Rappel : le plafond de 7 500 € est individuel et annuel. Il n'est pas proratisé en fonction du temps partiel. Ce résultat estime uniquement la part exonérée et la part imposable ; il ne calcule pas l'impôt final du foyer.
Le plafond est exprimé en rémunération nette imposable, et non en salaire brut ou en montant versé sur votre compte bancaire. Il s’apprécie sur l’année de perception des revenus. Vous ne devez donc pas comparer directement le total brut de vos heures supplémentaires avec la limite de 7 500 €.
Au-delà du plafond, seul l’excédent est imposable
Dépasser le seuil ne fait pas perdre toute l’exonération. Si vos heures supplémentaires représentent 8 100 € nets fiscaux sur l’année, 7 500 € restent exonérés et 600 € rejoignent vos salaires imposables. Cette fraction est soumise au barème progressif de l’impôt avec vos autres revenus concernés.
Les 600 € ne correspondent donc pas à 600 € d’impôt supplémentaire. Le montant d’impôt éventuellement dû dépend de votre situation familiale, de vos autres revenus et des règles de calcul applicables à votre foyer.
Un plafond par personne, pas par foyer fiscal
Chaque membre du foyer qui perçoit des rémunérations éligibles dispose de son propre plafond. Un couple dont les deux membres effectuent des heures supplémentaires examine donc séparément les montants de chacun. En revanche, la part de plafond inutilisée par l’un ne peut pas servir à exonérer le dépassement de l’autre.
Temps partiel, fonction publique, plusieurs employeurs : les règles à appliquer
Le dispositif ne se limite pas aux salariés à temps plein du secteur privé. Le point décisif reste la nature de la rémunération : une prime ou une indemnité ne devient pas exonérée simplement parce qu’elle récompense une charge de travail importante.
Les heures complémentaires des salariés à temps partiel
Pour un salarié à temps partiel, les heures effectuées au-delà de la durée prévue au contrat sont généralement des heures complémentaires. Elles bénéficient également de l’exonération lorsqu’elles remplissent les conditions légales. Par exemple, avec un contrat de 30 heures par semaine, les heures complémentaires rémunérées doivent être identifiées comme telles sur la paie.
Le plafond annuel de 7 500 € n’est pas proratisé en fonction du temps de travail. Travailler à temps partiel ne réduit donc pas cette limite fiscale. Il faut toutefois distinguer le plafond d’exonération des limites encadrant le nombre d’heures que l’employeur peut vous faire effectuer.
Les agents publics et les salariés ayant plusieurs employeurs
Dans la fonction publique, les rémunérations d’heures supplémentaires peuvent également être exonérées lorsqu’elles relèvent des dispositifs éligibles. Toutes les indemnités ne suivent pas automatiquement ce traitement. Pour identifier les sommes concernées, appuyez-vous sur le bulletin de paie et le récapitulatif fiscal de l’administration employeur.
Avec plusieurs employeurs, le plafond reste unique pour une même personne. Il faut additionner toutes les rémunérations éligibles perçues dans l’année, y compris après un changement d’emploi. Deux employeurs ne donnent pas droit à deux plafonds de 7 500 €.
Ainsi, si vous percevez 4 000 € nets fiscaux d’heures supplémentaires chez chacun de deux employeurs, votre total atteint 8 000 €. La part exonérée est limitée à 7 500 € et les 500 € restants deviennent imposables, même si chaque employeur a traité ses propres versements comme exonérés.
Du bulletin de salaire au calcul : partir du bon montant
Le principal risque d’erreur consiste à confondre brut, net payé et net fiscal. Le brut précède les prélèvements sociaux. Le net payé correspond à la somme effectivement versée, après les retenues applicables. Le net fiscal répond, lui, aux règles servant à déterminer les revenus à déclarer : il ne se déduit pas simplement du virement reçu.
Utilisez de préférence le montant annuel d’heures supplémentaires exonérées communiqué par votre employeur. Selon la présentation du bulletin, il peut apparaître dans un cumul spécifique ou être repris sur une attestation fiscale. Ne rajoutez pas ce montant au cumul des salaires imposables sans vérifier : la fraction taxable peut déjà y être intégrée.
| Rémunération annuelle éligible en net fiscal | Part exonérée | Part imposable |
|---|---|---|
| 1 215 € | 1 215 € | 0 € |
| 7 500 € | 7 500 € | 0 € |
| 8 100 € | 7 500 € | 600 € |
Le calcul est simple une fois la bonne base identifiée : la part exonérée correspond au total éligible, dans la limite de 7 500 €. La part imposable correspond à l’éventuel excédent. Évitez d’appliquer un pourcentage forfaitaire au brut pour reconstituer votre net fiscal : votre document de paie reste le meilleur point de départ.
Pour vérifier vos documents, utilisez une sorte de lentille de rapprochement : observez séparément la nature des sommes, leur montant fiscal et leur destination dans la déclaration. Une différence avec le virement bancaire n’est pas nécessairement une erreur ; en revanche, une même somme intégralement inscrite parmi les heures exonérées et ajoutée aux salaires imposables mérite une vérification. Cette lecture permet de repérer les doublons sans confondre paie et fiscalité.
Déclarer les heures exonérées sans compter deux fois le surplus
Sur la déclaration de revenus n° 2042, les heures supplémentaires et complémentaires exonérées disposent de cases spécifiques. Les montants peuvent être préremplis grâce aux informations transmises par les employeurs, mais le préremplissage doit être contrôlé, notamment en cas de changement d’entreprise ou de cumul d’emplois.
| Sommes concernées | Rubrique à vérifier |
|---|---|
| Heures supplémentaires ou complémentaires exonérées | Cases 1GH à 1JH, selon la personne concernée |
| Fraction dépassant le plafond d’exonération | Cases des traitements et salaires 1AJ à 1DJ, selon la personne concernée |
Avant de valider votre déclaration, procédez dans cet ordre :
- Rassemblez les récapitulatifs fiscaux de tous vos employeurs pour l’année concernée.
- Additionnez les rémunérations éligibles pour chaque membre du foyer séparément.
- Vérifiez que la somme déclarée comme exonérée ne dépasse pas 7 500 € par personne.
- Contrôlez que l’excédent figure dans les salaires imposables, sans l’ajouter une seconde fois s’il y est déjà inclus.
Si une case est vide ou incohérente, demandez le détail au service paie avant de la corriger. Conservez les bulletins et attestations qui justifient les montants retenus.
Enfin, exonéré ne signifie pas absent de tous les calculs fiscaux. Les heures supplémentaires exonérées entrent dans le revenu fiscal de référence, utilisé pour apprécier l’accès à certains avantages ou dispositifs soumis à condition de ressources. Leur déclaration reste donc nécessaire même lorsqu’aucun impôt sur le revenu n’est dû sur ces sommes.