Comptes comptables : distinguer le bilan du résultat et trouver le bon numéro
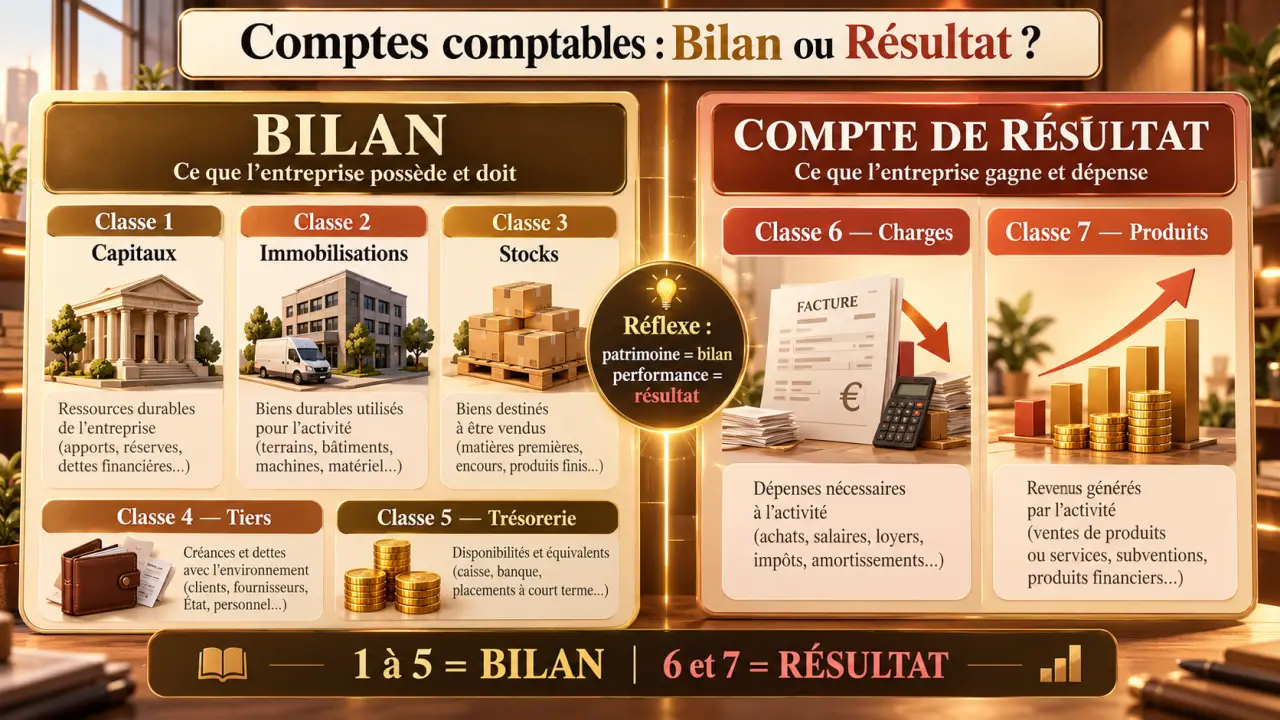
Les comptes comptables classent les opérations d’une entreprise : achats, ventes, emprunts, paiements ou encaissements. Dans le Plan comptable général français, les classes 1 à 5 alimentent principalement le bilan, les classes 6 et 7 le compte de résultat, et la classe 8 regroupe des comptes spéciaux. Pour trouver le bon numéro, partez de la nature de l’opération, puis précisez son classement.
Lire un numéro de compte sans apprendre toute la nomenclature
Un compte comptable regroupe des mouvements de même nature sous un numéro et un libellé. Il comporte un débit et un crédit, dont la différence forme le solde. Le journal présente les écritures dans l’ordre chronologique ; le grand livre les rassemble compte par compte.
Quiz sur les comptes comptables
Répondez aux 6 questions, puis validez pour découvrir votre résultat.
La numérotation fonctionne par niveaux. Le premier chiffre indique la classe et les suivants précisent la catégorie. Ainsi, 4 désigne les comptes de tiers, 40 les fournisseurs et comptes rattachés, puis 401 les fournisseurs. De même, 5 correspond aux comptes financiers, 51 aux banques et établissements financiers, et 512 aux banques.
Le Plan comptable général (PCG) définit un cadre commun et les règles comptables. Le plan de comptes de l’entreprise est la nomenclature qu’elle utilise au quotidien, adaptée à son activité. L’entreprise peut créer des subdivisions pour distinguer plusieurs banques ou catégories de dépenses, à condition de respecter le classement prévu.
Un compte auxiliaire sert à suivre individuellement chaque client ou fournisseur derrière un compte collectif. Il facilite notamment le suivi des factures impayées et le rapprochement des règlements avec les pièces correspondantes.
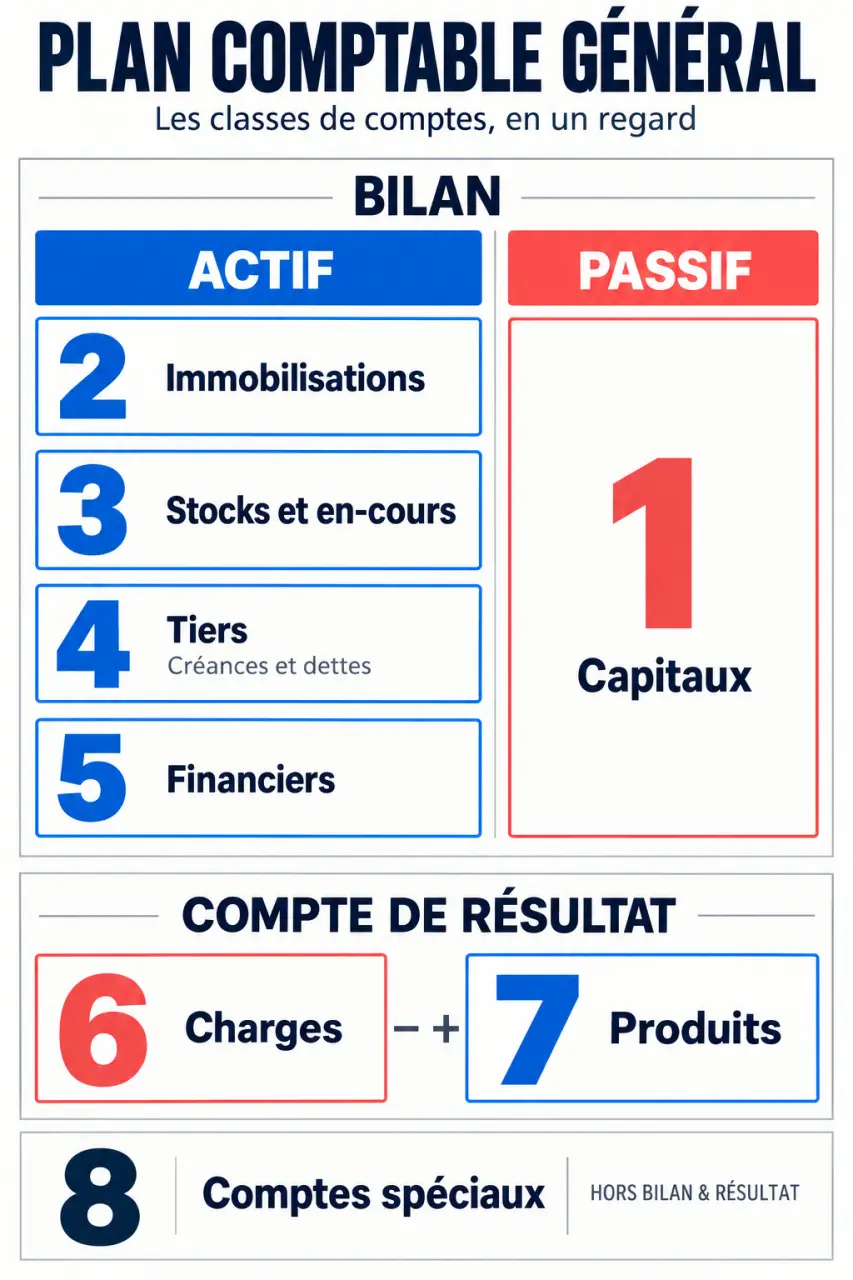
Les classes 1 à 8 : le tableau pour se repérer
Ce tableau présente les principales correspondances. Les numéros à deux chiffres désignent des regroupements : il faut souvent consulter les subdivisions de la nomenclature pour enregistrer une opération avec assez de précision.
| Classe | Fonction | Principaux repères | Destination |
|---|---|---|---|
| 1 | Capitaux et financements durables | 101 capital social ; 108 exploitant ; 11 report à nouveau ; 120 bénéfice ; 129 perte ; 16 emprunts | Bilan, principalement au passif |
| 2 | Immobilisations | 20 incorporelles ; 21 corporelles ; 26 et 27 financières ; 28 amortissements ; 29 dépréciations | Bilan, actif et corrections de valeur |
| 3 | Stocks et en-cours | 31 et 32 matières et approvisionnements ; 33 et 34 en-cours ; 37 marchandises ; 39 dépréciations | Bilan, actif et corrections de valeur |
| 4 | Créances, dettes et régularisations | 40 fournisseurs ; 41 clients ; 42 personnel ; 43 organismes sociaux ; 44 État ; 45 groupe et associés | Bilan, actif ou passif selon le compte |
| 5 | Comptes financiers | 50 valeurs mobilières de placement ; 51 banques ; 52 instruments de trésorerie ; 53 caisses | Bilan |
| 6 | Charges | 60 achats ; 61 et 62 services extérieurs ; 64 personnel ; 66 charges financières | Compte de résultat |
| 7 | Produits | 70 ventes et prestations ; 71 production stockée ; 72 production immobilisée ; 76 produits financiers | Compte de résultat |
| 8 | Comptes spéciaux | Notamment suivi de certains engagements | Traitements spécifiques, hors classement courant des classes 1 à 7 |
La classe 1 comprend aussi les subventions d’investissement en 13, les provisions réglementées en 14 et les provisions en 15. Dans la classe 4, les comptes 46 concernent les débiteurs et créditeurs divers, 47 les comptes transitoires ou d’attente, et 48 les régularisations. Un compte d’attente n’est pas un classement définitif : son solde doit être analysé et justifié.
Bilan et résultat : distinguer ce qui reste de ce qui mesure l’activité
Les comptes de bilan décrivent une situation à une date
Le bilan présente les actifs de l’entreprise, ses capitaux propres et ses dettes. Un matériel durable relève généralement des immobilisations ; une somme due par un client est une créance ; une facture fournisseur non réglée est une dette. Les amortissements et les dépréciations corrigent la valeur des actifs concernés.
Connais-tu les classes du Plan Comptable Général sur le bout des doigts ?
Les soldes des comptes de bilan sont repris à l’ouverture de l’exercice suivant, sous réserve des opérations de clôture et de l’affectation du résultat. Une dette ne disparaît donc pas au changement d’exercice : elle subsiste jusqu’à son règlement ou jusqu’à une autre opération qui l’éteint.
Les charges et produits mesurent la performance d’un exercice
Les comptes 60 à 65 regroupent notamment les achats, les services extérieurs, les impôts et taxes, les charges de personnel et les autres charges de gestion courante. Les charges financières sont classées en 66, les charges exceptionnelles en 67 et les dotations aux amortissements, dépréciations et provisions en 68. Le compte 69 concerne la participation des salariés et les impôts sur les bénéfices.
Les produits comprennent les ventes et prestations en 70, la production stockée en 71, la production immobilisée en 72, les subventions d’exploitation en 74, les autres produits de gestion courante en 75, les produits financiers en 76 et les produits exceptionnels en 77. Les reprises sur amortissements, dépréciations et provisions relèvent de 78. Les anciennes listes peuvent mentionner le compte 79 pour les transferts de charges, mais cette catégorie a été supprimée du PCG actuel.
La différence entre les produits et les charges détermine le résultat. Ces comptes sont soldés à la clôture et repartent à zéro au début du nouvel exercice. Le bénéfice ou la perte apparaît alors respectivement en 120 ou 129, avant son affectation.
On peut comparer les comptes de résultat à un compteur annuel et les comptes de bilan à une dette encore inscrite. À la fin de l’exercice, le compteur des charges est remis à zéro pour mesurer la nouvelle période, mais la dette restante est conservée. Cette distinction évite de comptabiliser une seconde fois une charge lorsqu’une facture déjà enregistrée est réglée.
Choisir le bon compte à partir de l’opération réelle
Le moyen de paiement ne détermine pas la nature de la dépense. Un virement peut régler une facture, rembourser un emprunt ou financer une immobilisation. Avant de saisir l’écriture, procédez dans cet ordre :
- Identifiez la pièce justificative et l’objet économique de l’opération.
- Distinguez une charge, une immobilisation, une créance, une dette ou un mouvement de trésorerie.
- Recherchez le compte précis et vérifiez le traitement de la TVA.
- Contrôlez la contrepartie et l’équilibre entre le débit et le crédit.
En partie double, le total des débits égale le total des crédits. Le débit ne signifie pas toujours dépense, et le crédit ne signifie pas toujours recette : leur effet dépend de la catégorie du compte.
Pour un achat de marchandises de 100 euros hors taxes, avec une TVA déductible de 20 euros, l’écriture débite le compte 607 de 100 euros et le compte 44566 de 20 euros, puis crédite le compte 401 de 120 euros. Au paiement, on débite 401 et on crédite 512 de 120 euros. Aucune nouvelle charge n’est alors créée.
Pour une prestation vendue 200 euros hors taxes, avec 40 euros de TVA collectée, on débite le compte 411 de 240 euros, puis on crédite le compte 706 de 200 euros et le compte 44571 de 40 euros. Lors de l’encaissement, on débite 512 et on crédite 411. Ces exemples supposent que la TVA s’applique et qu’elle est déductible dans les conditions habituelles.
Vérifier la nomenclature avant de paramétrer son logiciel
La référence réglementaire est le règlement ANC 2014-03, dans sa version consolidée en vigueur. L’Autorité des normes comptables publie le Plan comptable général, notamment sa version 2026. Consultez cette référence pour vérifier un libellé, une subdivision ou une évolution de classement, ainsi que les règles sectorielles éventuellement applicables.
Les listes distinguent parfois les comptes obligatoires des comptes facultatifs. Cela ne signifie pas qu’il faut ouvrir tous les comptes : le niveau de détail dépend des obligations applicables et des besoins de l’entreprise. Les subdivisions internes doivent rester cohérentes avec la nomenclature et permettre l’établissement des états financiers.
Enfin, vérifiez les comptes proposés automatiquement par votre logiciel. Une affectation mémorisée peut reproduire la même erreur sur chaque facture. Pour une opération inhabituelle, notamment une immobilisation, une provision ou un élément exceptionnel, faites valider l’imputation avant de la réutiliser.