Compte formation en comptabilité : quel compte utiliser selon la dépense ?
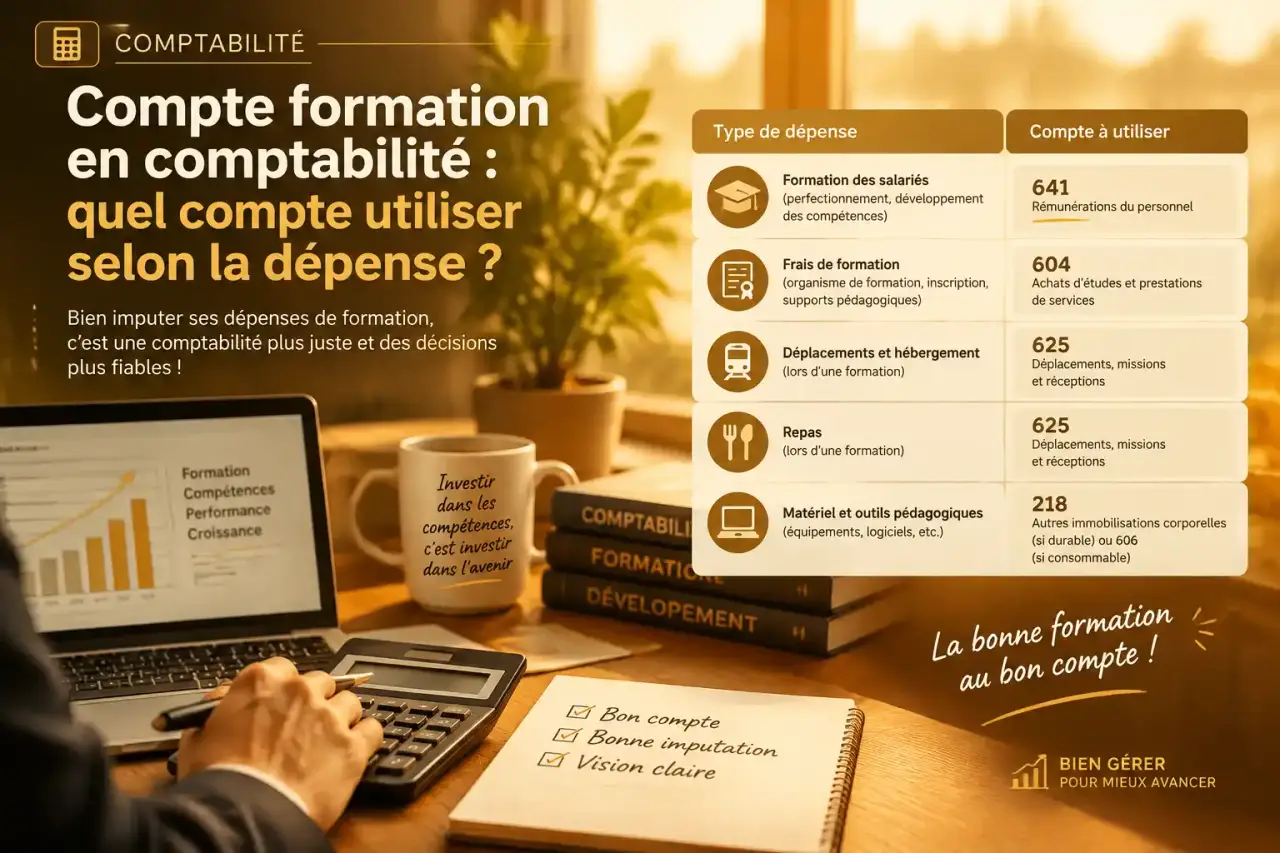
Le compte formation en comptabilité dépend de la nature exacte de la dépense. La contribution obligatoire de l’employeur à la formation professionnelle se comptabilise généralement au compte 6333. Une facture de formation suivie par un salarié relève le plus souvent des frais de colloques, séminaires et conférences, au compte 6185. Cette distinction évite de confondre taxe, prestation de formation et frais annexes.
Commencer par identifier la dépense de formation
Avant de choisir un numéro de compte, il faut examiner la pièce comptable. Concerne-t-elle une contribution légale, une facture d’un organisme de formation, un remboursement de frais ou une rémunération maintenue pendant l’absence du salarié ? Ces opérations n’ont ni la même origine ni le même traitement comptable.
Quiz sur la comptabilisation de la formation
Testez vos connaissances sur les principaux traitements comptables liés à la formation.
Une erreur fréquente consiste à enregistrer toutes les dépenses liées à la formation dans le compte 6333. Or, ce compte est destiné aux versements assimilés à des impôts et taxes sur les rémunérations. Il ne sert pas à enregistrer le coût d’une session achetée auprès d’un prestataire.
| Nature de l’opération | Compte habituellement utilisé | Logique comptable |
|---|---|---|
| Contribution de l’employeur à la formation professionnelle | 6333 | Impôts, taxes et versements assimilés sur rémunérations |
| Formation facturée par un organisme externe | 6185 | Frais de colloques, séminaires et conférences |
| Transport, hôtel ou repas liés à une formation | Selon la nature du frais | Déplacement, restauration ou hébergement |
| Salaire maintenu durant la formation | 641 | Rémunération du personnel |
Utiliser le compte 6333 pour la contribution formation
À quoi correspond le compte 6333 ?
Le compte 6333, participation des employeurs à la formation professionnelle continue, enregistre la contribution due par l’entreprise au titre de la formation professionnelle. Il appartient à la famille des comptes 63, consacrée aux impôts, taxes et versements assimilés. Son utilisation correspond donc à une obligation de l’employeur, et non à l’achat direct d’une prestation pédagogique.
Lorsqu’une entreprise comptabilise cette charge, elle débite le compte 6333 et crédite le compte de tiers ou de trésorerie approprié selon la situation : organisme collecteur, dette à payer ou banque lors du règlement. Le détail de l’écriture dépend du circuit de paiement et de l’organisation comptable de l’entreprise.
Ne pas confondre contribution et budget de formation
Une entreprise peut verser sa contribution tout en finançant, en parallèle, des formations spécifiques pour ses équipes. Les deux dépenses ont le même objectif général, développer les compétences, mais leur justification comptable diffère. La première relève d’une obligation contributive. La seconde correspond à une dépense engagée pour les besoins de l’activité.
Cette séparation facilite la préparation du bilan, le suivi des charges de personnel et le contrôle des justificatifs. Elle permet aussi de mesurer plus clairement l’investissement volontaire de l’entreprise dans la montée en compétences, au-delà de son obligation de contribution.
Enregistrer une formation achetée auprès d’un prestataire
Le compte 6185 pour les frais de formation
Lorsqu’un organisme facture une formation, le compte 6185 est couramment retenu. Intitulé frais de colloques, séminaires, conférences, il convient aux dépenses de formation externe lorsque le plan comptable interne de l’entreprise ne prévoit pas de sous-compte plus précis.
À réception de la facture, l’entreprise débite le compte 6185 pour le montant hors taxes récupérable. Elle débite aussi le compte de TVA déductible lorsque la TVA est applicable et récupérable, puis crédite le compte fournisseur. Au paiement, le compte fournisseur est débité et le compte banque est crédité.
Créer un sous-compte dédié, par exemple 61851 « Formations professionnelles », peut améliorer le pilotage sans modifier la logique comptable. Cette pratique facilite l’analyse des dépenses par métier, par service ou par programme de développement des compétences, tout en conservant le rattachement au compte 6185.
Penser aux frais qui entourent la session
Une formation ne se limite pas toujours aux frais pédagogiques. Le transport du salarié, l’hébergement, les repas ou les indemnités de déplacement doivent être ventilés selon leur propre nature. Les regrouper mécaniquement dans le compte de formation réduit la lisibilité des comptes et complique le suivi du coût réel des déplacements professionnels.
Il est donc préférable de distinguer l’inscription, le trajet, la nuitée et la restauration. Cette ventilation donne une vision plus précise du budget. Elle permet de comparer le prix réel d’une action présentielle avec celui d’une session à distance, d’identifier les postes les plus coûteux et d’évaluer séparément la prestation pédagogique et la logistique nécessaire.
Traiter les cas particuliers sans fausser les comptes
Formation réalisée pendant le temps de travail
Le maintien du salaire pendant une formation ne transforme pas la rémunération en frais de formation. Les salaires et les charges sociales continuent d’être enregistrés dans les comptes habituels de personnel et de charges sociales. Seule la facture éventuelle de l’organisme de formation est comptabilisée dans le compte de charge correspondant à la prestation.
Pour analyser le coût global d’un parcours, il peut être pertinent d’utiliser un suivi analytique. Les frais pédagogiques, le temps salarié, les déplacements et l’hébergement apparaissent alors dans une même analyse de gestion, sans perdre leur classement comptable réglementaire. Cette méthode sépare le suivi de gestion de l’enregistrement comptable.
Prise en charge ou remboursement par un organisme
Lorsqu’une partie de la formation est prise en charge, il convient de conserver tous les documents : convention, facture, accord de financement et avis de remboursement. La comptabilisation du financement dépend de sa nature et de la date à laquelle le droit au remboursement est établi. Il est préférable de ne pas diminuer directement la facture de formation sans justificatif clair montrant que l’entreprise ne supporte pas cette part.
Un remboursement identifiable doit être suivi distinctement pour rapprocher précisément la créance, l’encaissement et la dépense initiale. Cette traçabilité est particulièrement importante lorsque le règlement à l’organisme intervient avant le versement de la prise en charge. Les pièces conservées doivent permettre de relier le financement à la formation concernée.
Mettre en place une règle simple pour éviter les erreurs
Une procédure interne courte suffit souvent : classer la contribution obligatoire en 6333, enregistrer les prestations de formation externe en 6185 ou dans un sous-compte dédié, ventiler les frais annexes par nature et conserver les justificatifs de prise en charge. Cette règle doit être partagée avec les personnes qui valident les factures et celles qui saisissent les écritures.
Enfin, le libellé de l’écriture mérite d’être précis : nom de l’organisme, intitulé de la formation, salarié ou équipe concernée et période. Un libellé exploitable rend les contrôles plus rapides et transforme la comptabilité en outil de suivi du budget formation. Il facilite aussi la recherche d’une opération lorsque l’entreprise doit vérifier une facture ou rapprocher un remboursement.