La comptabilité pour les Nuls explique 50 notions pour lire les comptes et piloter l’activité
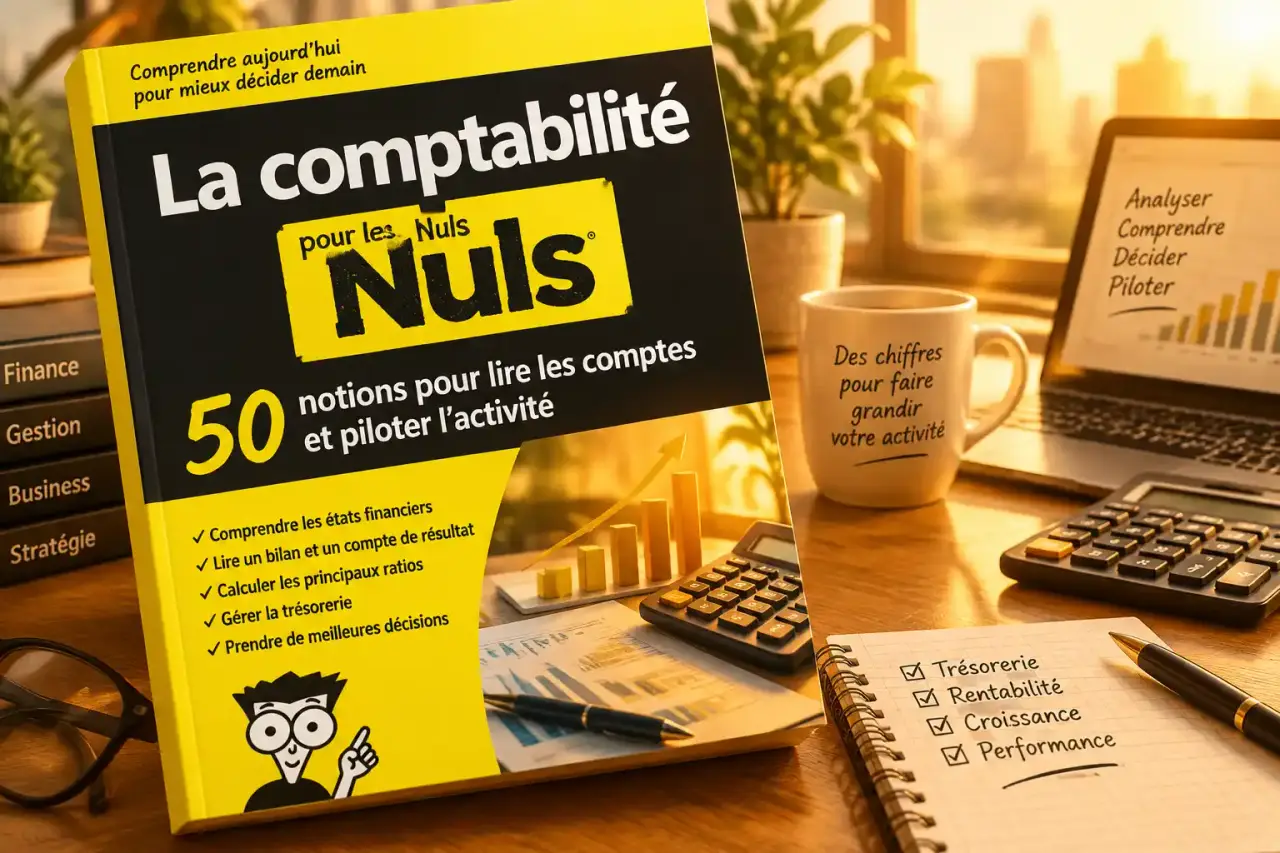
La Comptabilité pour les Nuls s’adresse à celles et ceux qui veulent comprendre ce que racontent une facture, un relevé bancaire ou un bilan sans maîtriser le jargon financier. Pour un entrepreneur, un étudiant, un salarié chargé de l’administration ou un dirigeant qui délègue sa tenue comptable, un ouvrage d’initiation aide à relier les chiffres aux décisions quotidiennes : encaisser, payer, prévoir et piloter.
Un livre utile pour débuter et mieux dialoguer avec son comptable
Un livre de comptabilité pour débutants n’a pas vocation à transformer son lecteur en expert-comptable. Son intérêt est de rendre les mécanismes lisibles : identifier une pièce comptable, comprendre son enregistrement et interpréter les documents qui en résultent. Cette base facilite ensuite le choix d’un logiciel, le suivi d’un cabinet ou la préparation d’une formation plus technique.
Les profils qui en tirent le plus de bénéfices
La lecture convient particulièrement aux créateurs d’entreprise qui doivent suivre leurs factures et leur trésorerie, aux dirigeants qui souhaitent mieux contrôler les informations transmises par leur prestataire et aux étudiants en gestion. Elle peut aussi aider un salarié chargé de l’administration, un trésorier d’association ou toute personne qui veut comprendre la logique de la comptabilité d’entreprise.
Le lecteur n’a donc pas besoin de tenir seul ses écritures. Même lorsque la saisie comptable est externalisée, comprendre les notions de charges, de produits, de créances ou de TVA permet de poser les bonnes questions et d’anticiper les échéances importantes.
Ce qu’une approche vulgarisée doit apporter
Une référence accessible doit partir de situations concrètes plutôt que de définitions isolées : réception d’une facture fournisseur, vente à un client, règlement bancaire, achat de matériel ou préparation d’une déclaration de TVA. Ces exemples montrent comment des documents dispersés deviennent progressivement des informations utiles à la gestion.
La collection « Pour les Nuls » est recherchée pour sa progression pédagogique. Certaines présentations évoquent un ouvrage organisé autour de 50 notions clés, une formule adaptée à un apprentissage par étapes courtes. Avant l’achat, vérifiez le sous-titre, l’édition et le nom de l’auteur sur la fiche du libraire : plusieurs références proches peuvent coexister.
Les repères comptables à maîtriser avant les comptes annuels
La comptabilité codifie et conserve les opérations réalisées par une entreprise. Chaque écriture s’appuie sur une pièce justificative : facture, relevé bancaire, bulletin de paie ou justificatif d’achat. Une fois classées et saisies, ces informations servent à établir la balance, le bilan et les comptes annuels.
| Notion | À quoi elle sert concrètement |
|---|---|
| Charge | Elle traduit une consommation nécessaire à l’activité, comme un loyer ou un achat de fournitures. |
| Produit | Il correspond notamment aux ventes ou aux prestations qui participent au résultat de l’entreprise. |
| Immobilisation | Elle désigne un bien utilisé durablement, par exemple du matériel ou un équipement. |
| Créance | Elle représente une somme que l’entreprise doit encore encaisser auprès d’un client. |
| TVA | La TVA collectée sur les ventes et la TVA déductible sur certains achats alimentent les déclarations fiscales. |
Bilan, compte de résultat et balance : ne pas les confondre
Le bilan présente la valeur et la composition du patrimoine à une date donnée : ce que l’entreprise possède, ce qui lui est dû et les ressources qui financent son activité. Le compte de résultat mesure, sur une période, la différence entre les produits et les charges pour faire apparaître un bénéfice ou une perte.
La balance récapitule les comptes et leurs montants. Elle sert au contrôle et intervient notamment dans l’établissement des déclarations fiscales. Ces documents ne répondent pas à la même question : le bilan décrit le patrimoine à un instant donné, le compte de résultat mesure la performance sur une période et la balance vérifie les comptes enregistrés.
De la facture au pilotage : comprendre les opérations courantes
La tenue comptable devient plus concrète lorsqu’on suit le parcours d’une opération. Une facture de vente ne se limite pas à un montant : elle fait naître une créance client, distingue la TVA collectée et contribue aux produits. Son règlement bancaire vient ensuite solder ou réduire cette créance. Le même raisonnement s’applique aux factures fournisseurs, qui deviennent des sommes à payer avant leur règlement.
Un classement qui évite les erreurs et les retards
Le premier réflexe consiste à organiser les pièces par nature et par date : ventes, achats, banque, paie et documents fiscaux. Cette discipline facilite la saisie, limite les recherches de dernière minute et rend les contrôles plus fiables. Une facture conservée sans rapprochement avec un paiement ou une écriture perd une grande partie de son utilité.
Les factures clients, les achats, la banque et la paie doivent suivre des circuits de classement distincts. Cette organisation permet de repérer plus vite une facture manquante, un encaissement oublié ou une dépense inhabituelle. Elle facilite aussi le suivi lorsque les documents sont traités dans un logiciel comptable.
TVA, créances et échéances : trois suivis décisifs
La TVA impose de distinguer ce qui a été collecté auprès des clients de ce qui peut être déduit sur les achats concernés. Un suivi régulier évite de découvrir trop tard le montant à déclarer. De son côté, le détail des créances échues aide à organiser les relances clients et à vérifier qu’une facture a bien été réglée.
L’échéancier des factures fournisseurs joue un rôle complémentaire. Il aide à prévoir les sorties de trésorerie et à éviter qu’un paiement attendu ne déséquilibre le compte bancaire. La comptabilité sert ainsi à suivre les obligations administratives, mais aussi à prévoir les encaissements et les décaissements.
Choisir la référence adaptée à son besoin réel
Avant de commander La Comptabilité pour les Nuls, définissez votre objectif. Une personne qui cherche à lire un bilan n’a pas le même besoin qu’un entrepreneur qui veut classer ses justificatifs, suivre ses règlements ou comprendre sa déclaration de TVA. Un ouvrage d’initiation est pertinent pour acquérir le vocabulaire et la logique d’ensemble. Il ne remplace pas un accompagnement professionnel pour les choix juridiques, fiscaux ou les situations complexes.
Les critères à vérifier sur une fiche produit
Comparez d’abord le titre exact, le sous-titre et le public visé. Une mention telle que « en 50 notions clés » signale une approche synthétique, tandis qu’un livre centré sur la tenue comptable peut privilégier les exercices pratiques. Vérifiez aussi le format proposé, l’édition et la table des matières lorsqu’elle est disponible. Ces informations évitent d’acheter une référence trop générale ou, au contraire, trop spécialisée.
Les fiches consacrées à Laurence Le Gallo mettent en avant ses dix années d’expérience en cabinet comptable et en entreprise, ainsi que son enseignement en IUT de gestion et en école de commerce. Ce parcours professionnel et pédagogique peut rassurer un lecteur qui recherche des explications accessibles. Si le nom de l’auteur diffère d’une fiche à l’autre, comparez soigneusement l’ISBN, le sous-titre et la couverture pour identifier l’ouvrage correspondant à votre recherche.
La disponibilité peut également varier selon le circuit de vente. Les références apparaissent chez des libraires physiques et en ligne, tandis qu’une sélection Cultura rassemble 16 offres autour de la comptabilité pour les nuls. Comme les informations de prix, de format et d’édition ne sont pas toujours présentées de la même manière, la fiche produit reste le meilleur point de vérification avant de commander.
Ce que vous pourrez faire après cette première lecture
Une bonne initiation à la comptabilité permet de passer d’une vision subie des chiffres à une lecture opérationnelle. Vous pourrez mieux comprendre les documents transmis par un cabinet, repérer les informations nécessaires au suivi de votre activité et relier les échéances commerciales à votre trésorerie.
- Identifier les pièces à conserver et améliorer votre système de classement comptable ;
- Comprendre l’enregistrement des opérations courantes sans confondre achat, charge et immobilisation ;
- Suivre les factures à encaisser, les factures à payer et les créances échues ;
- Lire les principaux indicateurs issus de la balance, du bilan et du compte de résultat ;
- Préparer plus efficacement les éléments utiles aux déclarations fiscales et aux comptes annuels ;
- Utiliser le détail des consommations pour réfléchir au coût des produits et à l’analyse de gestion.
Le meilleur usage de ce type d’ouvrage est progressif : lire une notion, la relier à un document réel de l’entreprise, puis vérifier son effet sur la trésorerie ou les comptes. Cette méthode transforme un vocabulaire technique en repères concrets pour la gestion quotidienne. Elle aide aussi à mieux préparer les échanges avec un comptable et à comprendre les documents utilisés pour suivre l’activité.