Auto-entrepreneur artisan : facile à lancer, mais moins rentable avec beaucoup d’achats
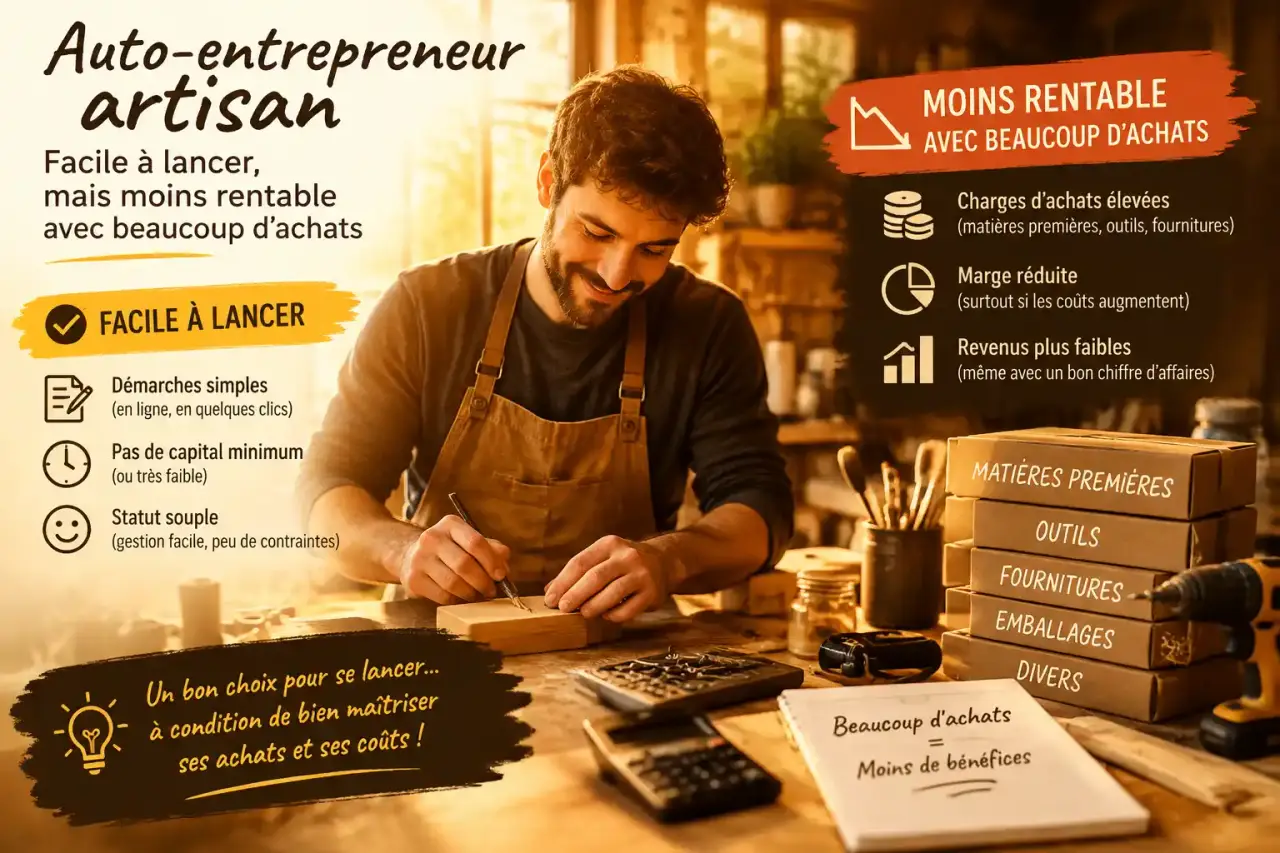
Le statut d’auto-entrepreneur artisan permet de lancer une activité manuelle avec des formalités et une comptabilité allégées. Il convient pour tester un métier, compléter un revenu ou démarrer seul. Avant de vous déclarer, vérifiez cependant la nature de votre activité, les qualifications requises, les assurances à souscrire et l’effet de vos achats sur votre rentabilité.
Reconnaître une activité artisanale et vérifier son accès au statut
Un artisan exerce principalement une activité de production, de transformation, de réparation ou de prestation de services reposant sur un savoir-faire. Les métiers du bâtiment, de la coiffure, de l’esthétique, de la mécanique, de la couture, de la fabrication d’objets, de l’alimentation et de la réparation entrent fréquemment dans ce champ.
| Nature de l’activité | Exemple | Logique principale |
|---|---|---|
| Artisanale | Plombier, coiffeur, menuisier, réparateur | Prestation manuelle et savoir-faire technique |
| Commerciale | Achat et revente d’outillage ou de produits finis | Vente de marchandises |
| Libérale | Consultant, formateur, graphiste selon l’activité | Prestation intellectuelle indépendante |
Une même micro-entreprise peut cumuler plusieurs activités. Un artisan qui fabrique des bijoux et vend ses créations associe ainsi une activité artisanale et une activité de vente. Il doit distinguer les recettes par catégorie, car les plafonds, les taux de cotisations et les règles de TVA peuvent différer entre une prestation et une vente. Cette répartition doit rester cohérente avec l’activité réellement exercée.
Diplôme, expérience et métiers réglementés
Pour certaines activités artisanales réglementées, le dirigeant ou la personne qui assure le contrôle effectif de l’activité doit justifier d’une qualification professionnelle. Un CAP, un BEP ou un titre équivalent peut répondre à cette exigence. Dans les cas prévus, une expérience professionnelle de trois ans dans le métier concerné peut remplacer le diplôme.
Cette vérification concerne notamment le bâtiment, les soins esthétiques, la coiffure et certains métiers de l’alimentation. La qualification ne dispense pas des autres règles applicables, comme l’hygiène, la sécurité, les normes techniques, l’information du client ou les autorisations propres à la profession. La Chambre de métiers et de l’artisanat peut aider à clarifier la situation d’un projet précis.
Créer son auto-entreprise artisanale : les étapes qui comptent
La création passe par le Guichet unique géré par l’INPI. Depuis le 1er janvier 2023, ce portail centralise les formalités de début d’activité. Les informations déclarées sont ensuite transmises aux organismes compétents, notamment l’Urssaf et les services chargés de l’immatriculation.
- Définissez l’activité principale et les éventuelles activités secondaires.
- Choisissez l’adresse de domiciliation : domicile personnel, local professionnel ou société de domiciliation.
- Préparez les justificatifs demandés, dont votre identité et, si nécessaire, la preuve de qualification.
- Déclarez le début d’activité sur le Guichet unique.
- Recevez votre numéro SIRET et votre immatriculation au Registre national des entreprises (RNE).
- Organisez vos premières factures, votre assurance et votre suivi des encaissements.
Le RNE a remplacé l’ancien repère administratif que constituait le Répertoire des métiers. Cette évolution ne change pas la réalité du métier : un artisan doit toujours déclarer correctement son activité et respecter les obligations professionnelles qui s’y rattachent. La domiciliation doit également être définie dès la déclaration.
Les obligations à installer dès la première facture
La simplicité du régime ne dispense pas d’un suivi régulier. L’auto-entrepreneur artisan tient un livre des recettes, conserve ses justificatifs et établit des factures complètes. Un registre des achats est également nécessaire lorsque l’activité consiste principalement à vendre des marchandises, des fournitures ou des denrées.
Le compte bancaire dédié devient obligatoire lorsque le chiffre d’affaires dépasse 10 000 € pendant deux années consécutives. Même avant ce seuil, séparer les dépenses professionnelles des dépenses personnelles facilite le suivi de la rentabilité et limite les erreurs lors des déclarations. Ce suivi permet aussi de repérer rapidement une hausse des achats ou des frais non facturés.
Charges, impôts et TVA : raisonner en encaissements, pas en bénéfice
Les cotisations sociales sont calculées sur le chiffre d’affaires encaissé, à déclarer mensuellement ou trimestriellement. Pour les prestations de services artisanales, le taux indiqué est de 21,2 %. Pour une activité d’achat-revente, il est de 12,3 %. À cela s’ajoute notamment la contribution à la formation professionnelle, fixée à 0,3 % pour les artisans.
Le principe est simple au démarrage : avec 0 € encaissé, aucune cotisation sociale n’est due selon le régime présenté. Cela ne signifie pas que l’activité ne coûte rien. L’assurance, le véhicule, le carburant, l’outillage, l’abonnement téléphonique, les matières premières et la CFE peuvent continuer à générer des dépenses.
Pourquoi les achats peuvent fragiliser une micro-entreprise artisanale
Dans une micro-entreprise, les dépenses réelles ne sont pas déduites du chiffre d’affaires qui sert au calcul des cotisations. C’est le point décisif pour un artisan qui achète beaucoup de matériaux. Un électricien, un pâtissier ou un fabricant qui facture 1 000 € mais dépense 500 € en fournitures paie ses cotisations sur 1 000 €, et non sur les 500 € restants.
Il faut donc distinguer le chiffre d’affaires encaissé, la marge et le revenu réellement disponible. Les matériaux ne sont qu’une partie du coût : les déplacements, l’assurance, l’outillage et le temps consacré aux tâches non facturées réduisent aussi le revenu. Avant de choisir ce régime, listez vos coûts variables chantier par chantier ou commande par commande. Ce calcul montre si la simplicité administrative compense réellement l’absence de déduction des charges.
La franchise en base de TVA peut être avantageuse ou pénalisante. Sous les seuils applicables, l’artisan ne facture pas la TVA, mais ne récupère pas celle qu’il paie sur ses achats. Les repères cités sont de 36 800 € pour les prestations de services et de 91 900 € pour les ventes. Les plafonds de chiffre d’affaires du régime sont de 77 700 € HT pour les prestations de services et de 188 700 € HT pour les ventes.
L’impôt sur le revenu s’applique selon le régime micro-fiscal, avec la possibilité, sous conditions, d’opter pour le versement libératoire. Son taux est de 1,7 % pour les services BIC et de 1 % pour l’achat-revente. La CFE, la taxe consulaire et les éventuelles exonérations doivent aussi être intégrées au budget. Leur montant dépend notamment de la commune et du chiffre d’affaires.
Assurances et conformité : le socle de votre activité
Une assurance responsabilité civile professionnelle est fortement recommandée et peut être indispensable selon l’activité. Dans le bâtiment, la garantie décennale est obligatoire lorsque les travaux relèvent de son champ. Elle doit être souscrite avant l’ouverture des chantiers concernés, et ses références doivent figurer sur les documents professionnels appropriés.
Les obligations ne se limitent pas à l’assurance. Un artisan alimentaire doit maîtriser les règles d’hygiène. Un professionnel intervenant chez des particuliers doit produire des devis lisibles et des factures conformes. Un métier technique doit respecter les normes de sécurité applicables. Le client attend une compétence, mais aussi une intervention assurée, traçable et conforme.
La micro-entreprise artisanale est-elle le bon choix pour vous ?
Ce statut convient particulièrement si vous démarrez seul, avez peu d’investissements, facturez surtout votre temps ou souhaitez tester une activité sans créer de société. Sous conditions, il permet aussi de cumuler une activité artisanale avec un emploi salarié, des études, la retraite ou une recherche d’emploi.
- Atouts : création dématérialisée, absence de capital social, comptabilité simplifiée et cotisations proportionnelles aux encaissements.
- Limites : plafonds de chiffre d’affaires, charges réelles non déductibles, TVA non récupérable sous franchise et protection à apprécier selon le projet.
- Signal d’alerte : achats importants, besoin de récupérer la TVA, investissements élevés ou croissance rapide peuvent rendre une entreprise individuelle au réel, une EURL ou une SASU plus pertinente.
Le bon choix dépend donc du modèle économique, pas seulement du métier. Estimez votre chiffre d’affaires, vos achats, votre temps non facturable, vos frais de déplacement et votre revenu cible. Pour un artisan qui vend surtout son expertise, la micro-entreprise peut servir de tremplin. Pour celui qui transforme beaucoup de matière ou prévoit d’employer rapidement, comparez-la à un régime permettant de déduire les dépenses réelles.