SIG en comptabilité : du chiffre d’affaires au résultat net, où part la marge ?
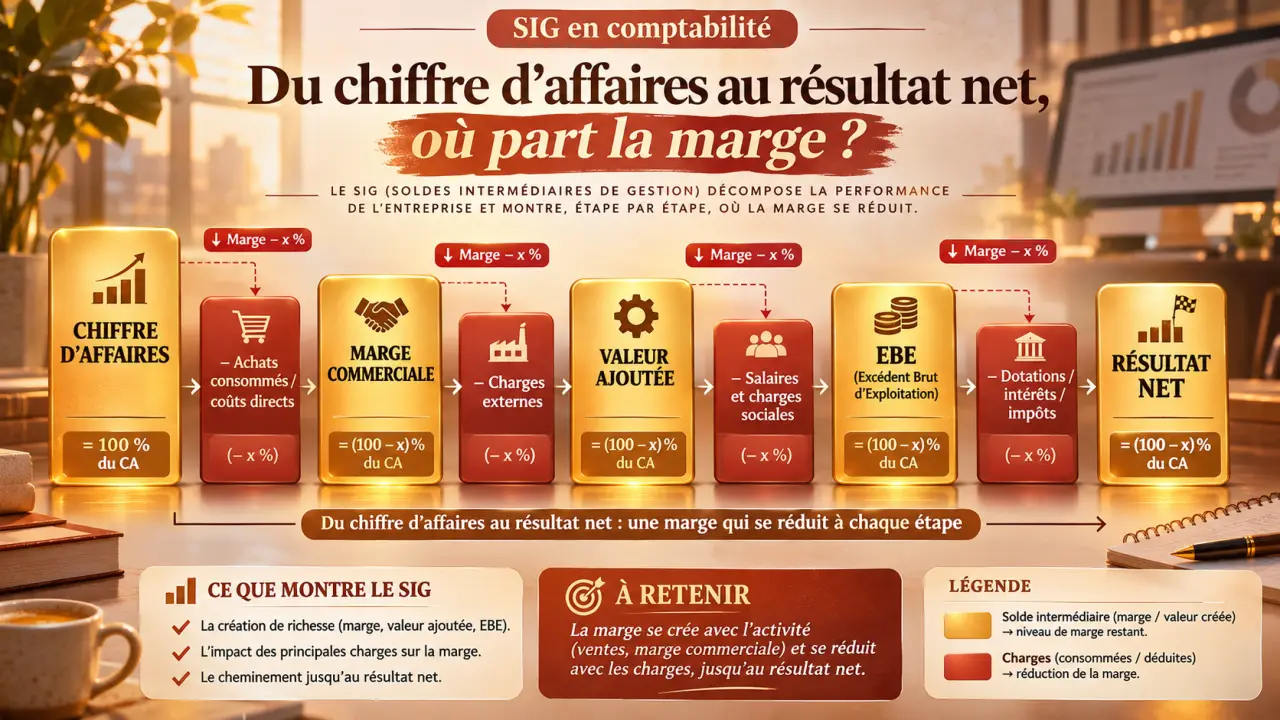
Les SIG en comptabilité, ou soldes intermédiaires de gestion, décomposent la formation du résultat à partir du compte de résultat. Ils permettent de comprendre pourquoi une entreprise vend davantage sans nécessairement gagner plus : achats, charges externes, salaires, amortissements ou intérêts peuvent absorber la progression de l’activité. Leur intérêt est de localiser précisément cet effet, puis de choisir les bons leviers.
Lire la rentabilité par étapes, plutôt que regarder seulement le bénéfice
Le résultat net donne le bénéfice ou la perte de l’exercice. Les SIG expliquent le chemin parcouru pour y arriver. Selon les conventions de présentation, ils comprennent 7 à 8 soldes, avec des lignes complémentaires pour détailler la production ou le résultat financier.
Cette lecture distingue trois niveaux : la richesse créée par l’activité, la performance d’exploitation et l’effet du financement ou des événements exceptionnels. Un bénéfice positif peut ainsi masquer une exploitation fragile, compensée par un produit exceptionnel. À l’inverse, une activité rentable peut afficher un résultat net faible après amortissements et intérêts.
Le tableau des SIG n’est généralement pas un document comptable obligatoire à établir séparément. C’est un outil d’analyse pour le dirigeant, l’expert-comptable, la banque ou un repreneur. Contrairement à la comptabilité analytique, il ne répartit pas les coûts par produit, client ou projet : il décrit la rentabilité globale.
Calculer les SIG avec les bons postes du compte de résultat
Adapter le point de départ à l’activité
Pour une entreprise de négoce, le premier indicateur est la marge commerciale. Le coût d’achat des marchandises vendues correspond aux achats nets, augmentés du stock initial et diminués du stock final. Une hausse du stock ne doit donc pas être traitée comme une consommation supplémentaire.
Pour une entreprise industrielle, artisanale ou de services, on examine la production de l’exercice. La production stockée correspond à la variation des stocks de produits et travaux en cours ; elle peut être négative en cas de déstockage. La production immobilisée représente les travaux réalisés par l’entreprise pour ses propres immobilisations. Ces deux composantes ne constituent pas des ventes encaissées.
La marge de production retranche à la production les coûts retenus pour mesurer la fabrication ou la prestation. Son périmètre doit être précisé avant toute comparaison : elle ne se confond ni avec la production de l’exercice, ni automatiquement avec la valeur ajoutée. Une activité mixte combine marge commerciale et production.
Suivre les formules jusqu’au résultat net
| Indicateur | Calcul |
|---|---|
| Marge commerciale | Ventes de marchandises − coût d’achat des marchandises vendues |
| Production de l’exercice | Production vendue + production stockée + production immobilisée |
| Valeur ajoutée (VA) | Marge commerciale + production de l’exercice − consommations en provenance de tiers |
| Excédent brut d’exploitation (EBE) | VA + subventions d’exploitation − impôts et taxes − charges de personnel |
| Résultat d’exploitation | EBE + reprises d’exploitation + autres produits d’exploitation − dotations aux amortissements et provisions d’exploitation − autres charges d’exploitation |
| Résultat financier | Produits financiers − charges financières |
| Résultat courant avant impôt (RCAI) | Résultat d’exploitation + résultat financier + quotes-parts de résultat sur opérations faites en commun, le cas échéant |
| Résultat exceptionnel | Produits exceptionnels − charges exceptionnelles |
| Résultat net | RCAI + résultat exceptionnel − participation des salariés − impôt sur les bénéfices |
Les consommations en provenance de tiers regroupent notamment matières consommées, sous-traitance, loyers et autres services extérieurs, sans déduire une seconde fois les marchandises déjà intégrées à la marge commerciale. Les rubriques doivent suivre le plan comptable applicable à l’exercice. Notamment, une opération simplement inhabituelle n’est pas automatiquement exceptionnelle : son classement dépend des règles comptables en vigueur.
Reconstituer un tableau des SIG : un exemple chiffré
Prenons une entreprise fictive d’achat-revente, sans production, dont les ventes atteignent 200 000 €. Tous les montants ci-dessous concernent le même exercice ; les achats consommés tiennent déjà compte des stocks. Aucun autre produit ou charge n’intervient en dehors des postes indiqués.
| Étape | Calcul en euros | Solde |
|---|---|---|
| Marge commerciale | 200 000 − 110 000 de marchandises vendues | 90 000 € |
| Valeur ajoutée | 90 000 − 30 000 de charges externes | 60 000 € |
| EBE | 60 000 + 2 000 de subventions − 5 000 d’impôts et taxes − 40 000 de personnel | 17 000 € |
| Résultat d’exploitation | 17 000 − 7 000 d’amortissements | 10 000 € |
| Résultat financier | 500 de produits − 2 500 de charges | −2 000 € |
| RCAI | 10 000 − 2 000 | 8 000 € |
| Résultat exceptionnel | 0 de produits − 1 000 de charges | −1 000 € |
| Résultat net | 8 000 − 1 000 − 0 de participation − 1 750 d’impôt retenu pour l’exemple | 5 250 € |
L’entreprise conserve 45 % de ses ventes après le coût des marchandises, mais seulement 8,5 % au niveau de l’EBE et 2,625 % en résultat net. L’impôt de l’exemple est une hypothèse : en pratique, il dépend du bénéfice fiscal, des retraitements et des conditions d’imposition, pas seulement du résultat comptable.
Interpréter les écarts sans confondre résultat et trésorerie
Analysez les montants et les ratios sur 2 à 3 ans, idéalement 3 ans. Calculez VA/CA, EBE/CA et résultat net/CA, multipliés par 100. Pour le commerce, distinguez le taux de marque, marge commerciale/ventes de marchandises, du taux de marge, marge commerciale/coût d’achat des marchandises vendues.
Dans un exemple d’évolution, un chiffre d’affaires en hausse de +11,1 % accompagne des consommations intermédiaires en hausse de +42,9 %. La valeur ajoutée n’augmente alors que de +6,4 %, face à une masse salariale à +5,3 % et des amortissements à +33,3 %. Ces mouvements invitent à examiner les achats, les prestations externes et les investissements plutôt qu’à conclure sur la seule croissance des ventes.
Pour comparer deux entreprises, imaginez leurs chiffres posés sur une même nappe : si l’une y dépose ses salariés et l’autre une facture de sous-traitance, les colonnes ne racontent pas la même organisation. L’externalisation réduit la valeur ajoutée, tandis que l’emploi direct pèse ensuite sur l’EBE. Avant de juger la productivité, vérifiez donc où se trouvent réellement les ressources mobilisées.
Un EBE négatif signale une insuffisance brute d’exploitation. Un EBE positif ne garantit toutefois pas une trésorerie disponible : créances clients, stocks, investissements et remboursements d’emprunts absorbent des liquidités. Les comparaisons sectorielles exigent aussi des activités, tailles et méthodes comptables comparables.
Transformer le tableau en décisions de gestion
Un tableur Excel ou Google Sheets suffit pour commencer : prévoyez des colonnes N, N−1, N−2, les ratios et les variations. Reliez les cellules aux postes comptables et vérifiez que le résultat net obtenu correspond au compte de résultat. L’automatisation ne dispense pas de contrôler stocks, signes et reclassements.
- Marge en recul : examiner prix de vente, remises, achats et composition des ventes.
- Valeur ajoutée sous pression : revoir consommations, sous-traitance et contrats externes.
- EBE qui se dégrade : rapprocher effectifs, rémunérations et niveau d’activité.
- RCAI affaibli : analyser les charges financières et les conditions d’endettement.
Ces constats alimentent un prévisionnel, une demande de financement ou une préparation de transmission. Un expert-comptable peut sécuriser les retraitements et les comparaisons. L’objectif reste concret : associer chaque écart significatif à une cause vérifiée, une action et un indicateur de suivi.