Flat tax : c’est quoi, et pourquoi le barème peut coûter moins cher ?
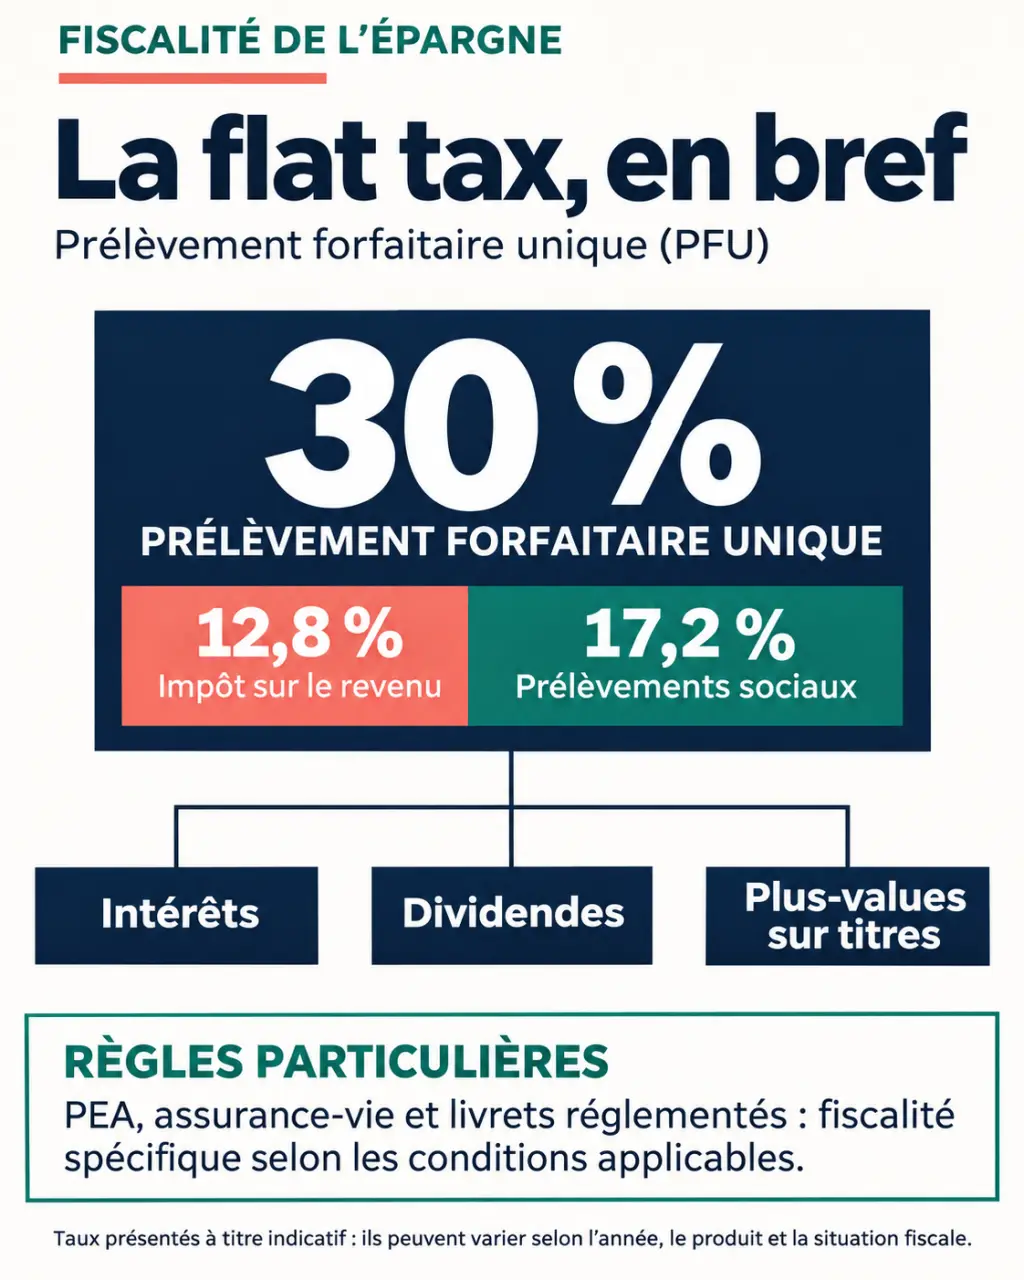
La flat tax est le nom courant du prélèvement forfaitaire unique (PFU) : un mode d’imposition appliqué à certains revenus de l’épargne, notamment les intérêts, les dividendes et les plus-values sur titres. Elle ne taxe pas l’ensemble de votre patrimoine et ne concerne pas vos salaires. Appliquée par défaut à de nombreux revenus financiers, elle peut être remplacée, sur option, par le barème progressif de l’impôt sur le revenu.
Un prélèvement sur les gains, pas sur toute votre épargne
Le PFU, instauré en 2018, repose sur un principe simple : appliquer un taux forfaitaire aux revenus concernés, plutôt que les soumettre directement aux tranches du barème de l’impôt. Le montant placé n’est donc pas, en lui-même, la base imposable. Ce sont les intérêts perçus, les dividendes distribués ou les gains réalisés lors d’une vente qui peuvent être taxés.
Par exemple, vendre des titres pour 6 000 € après les avoir achetés 5 000 € ne signifie pas payer l’impôt sur 6 000 €. Avant prise en compte des frais et des éventuelles pertes imputables, la plus-value est de 1 000 €.
Le taux réunit deux composantes distinctes
La présentation du PFU publiée sur economie.gouv.fr indique un taux global de 30 % : 12,8 % d’impôt sur le revenu et 17,2 % de prélèvements sociaux. Avec cette hypothèse, 1 000 € de revenus imposables entraînent 300 € de prélèvements, soit 700 € conservés.
Attention à l’année et au placement concernés : Cashbee et LegalPlace présentent, depuis le 1er janvier 2026, un taux de 31,4 % pour certains revenus, composé de 12,8 % d’impôt et de 18,6 % de prélèvements sociaux. LegalPlace distingue également des placements conservant une composante sociale de 17,2 %. Ces indications ne permettent pas de retenir un taux unique pour tous les produits : vérifiez le régime applicable à l’année de perception avant tout calcul. Les exemples ci-dessous distinguent donc l’impôt des prélèvements sociaux.
Quels revenus entrent dans le PFU, et lesquels restent à part ?
Le nom du placement ne suffit pas toujours à déterminer sa fiscalité. Une action détenue sur un compte-titres et la même action logée dans un PEA ne suivent pas nécessairement les mêmes règles.
| Revenu ou placement | Traitement à retenir |
|---|---|
| Intérêts de comptes et livrets bancaires fiscalisés | PFU par défaut, avec possibilité d’option pour le barème. |
| Dividendes sur un compte-titres | PFU par défaut ; certains dividendes bénéficient d’un abattement au barème. |
| Plus-values de cession de titres | PFU par défaut, après application des règles d’imputation des moins-values. |
| Livret A, LDDS, LEP et livret jeune | Intérêts exonérés d’impôt sur le revenu et de prélèvements sociaux dans le cadre réglementaire. |
| PEA et assurance-vie | Régimes particuliers, dépendant notamment de l’ancienneté et des retraits. |
| PEL et CEL | Règles variables selon la date d’ouverture et, pour le PEL, son ancienneté. |
| Loyers et plus-values immobilières | Régimes distincts : ils ne relèvent pas du PFU général des revenus mobiliers. |
Pour le PEL et le CEL, la date du 1er janvier 2018 constitue notamment un repère important. Les produits ouverts auparavant peuvent conserver des règles antérieures ; certains anciens PEL deviennent imposables à l’impôt sur le revenu après douze ans. Il faut donc vérifier le contrat plutôt qu’appliquer automatiquement la fiscalité d’un livret bancaire ordinaire.
À quel moment l’impôt est-il réellement payé ?
Intérêts et dividendes : un acompte puis une régularisation
Lors du versement d’intérêts ou de dividendes, l’établissement payeur prélève généralement un acompte d’impôt sur le revenu de 12,8 %, appelé prélèvement forfaitaire non libératoire, ainsi que les prélèvements sociaux applicables. « Non libératoire » signifie que cet acompte ne clôt pas définitivement votre imposition : celle-ci est calculée lors de la déclaration annuelle.
Une dispense d’acompte peut exister sous conditions de revenu fiscal de référence et de demande dans les délais. Elle ne constitue ni une exonération définitive d’impôt ni une dispense générale de prélèvements sociaux.
Ventes de titres : le résultat se déclare annuellement
Les plus-values mobilières sont en principe imposées lors du traitement de la déclaration annuelle, et non par un prélèvement systématique sur chaque vente. Les moins-values peuvent compenser les plus-values de même nature de l’année ; le solde non utilisé peut être reporté sur les dix années suivantes, selon les règles applicables. Une perte boursière ne se déduit pas librement de votre salaire.
Pour ne pas perdre le fil, donnez une ancre documentaire à chaque opération : avis d’achat, justificatif de vente, frais et année d’origine des pertes. Un tableau distinguant « argent reçu », « gain fiscal » et « impôt déjà prélevé » évite de confondre trésorerie et revenu taxable. Il devient particulièrement utile lorsque plusieurs banques détiennent vos titres.
Assurance-vie et PEA : deux enveloppes à examiner séparément
L’assurance-vie dépend des versements et du rachat
En assurance-vie, un rachat correspond à un retrait. Seule la fraction de gains comprise dans ce retrait est soumise à l’impôt sur le revenu, pas la totalité de la somme récupérée. Les versements effectués jusqu’au 26 septembre 2017 et ceux réalisés à partir du 27 septembre 2017 relèvent de règles différentes.
Après huit ans, les gains retirés bénéficient d’un abattement annuel d’impôt sur le revenu de 4 600 € pour une personne seule ou de 9 200 € pour un couple marié ou pacsé imposé en commun. Cet abattement ne supprime pas les prélèvements sociaux. Pour certains gains liés aux versements récents, un taux d’impôt de 7,5 % peut s’appliquer, notamment selon le seuil de 150 000 € de primes apprécié suivant les règles propres à l’assurance-vie, tous contrats concernés confondus.
Le PEA bénéficie d’une logique de durée
Après cinq ans, les gains du PEA bénéficient en principe d’une exonération d’impôt sur le revenu lors des retraits, sous réserve du respect des conditions du plan. Les prélèvements sociaux restent dus. Exonération d’impôt ne signifie donc pas absence totale de fiscalité. Avant un retrait, vérifiez aussi ses conséquences sur le fonctionnement du plan.
PFU ou barème : comparez l’ensemble, pas un seul dividende
L’option pour le barème progressif est globale pour les revenus et gains entrant dans son champ au titre de l’année. Vous ne pouvez pas choisir le barème pour un dividende puis conserver le PFU pour un autre revenu relevant de cette même option, uniquement parce que cela vous arrange.
Le barème mérite particulièrement une simulation lorsque le foyer est non imposable ou faiblement imposé. Il permet notamment un abattement de 40 % sur les dividendes éligibles, ainsi que la déduction d’une fraction de CSG selon les conditions applicables. L’abattement ne réduit pas l’assiette des prélèvements sociaux.
Exemple simplifié : pour 1 000 € de dividendes éligibles, le PFU représente 128 € d’impôt sur le revenu, auxquels s’ajoutent les prélèvements sociaux. Au barème, après abattement, 600 € sont imposables. Si cette somme est entièrement taxée dans une tranche à 11 %, l’impôt correspondant est de 66 €, avant les autres effets du calcul fiscal.
Certains titres acquis avant 2018 peuvent également ouvrir droit à des abattements pour durée de détention au barème, sous conditions. Avant de valider votre déclaration, comparez donc deux simulations complètes intégrant intérêts, dividendes, plus-values et pertes reportables. Le bon choix dépend du foyer et de l’ensemble de ses revenus financiers, pas seulement du taux affiché par un placement.