Fiscalité du plan d’épargne entreprise : exonéré d’impôt ne veut pas dire sans prélèvements
Le plan d’épargne entreprise (PEE) permet de placer certaines primes et l’abondement de l’employeur sans impôt sur le revenu, sous conditions. Mais des prélèvements restent possibles : la CSG/CRDS sur certains versements, puis les prélèvements sociaux sur les gains. Pour estimer ce que vous récupérerez réellement, il faut distinguer l’origine des sommes, le capital investi et les plus-values.
Primes, abondement, épargne personnelle : des règles différentes
La fiscalité du plan d’épargne entreprise dépend d’abord de la provenance de l’argent. Un versement effectué depuis votre compte bancaire ne bénéficie pas du même avantage qu’une prime d’intéressement affectée au plan.
| Origine des sommes | Impôt sur le revenu à l’entrée | Point de vigilance |
|---|---|---|
| Versements volontaires | Aucune déduction du revenu imposable | Vous placez une épargne déjà fiscalisée |
| Intéressement et participation | Exonération si placement conforme, dans les limites applicables | CSG/CRDS et délai d’affectation à vérifier |
| Abondement de l’entreprise | Exonération dans les plafonds légaux | CSG/CRDS applicable |
| PPV et PPVE | Exonération possible sous conditions | Régime propre à chaque prime |
| Transferts et droits issus d’un CET | Traitement dépendant de l’opération et de l’origine des droits | Ne pas les assimiler automatiquement à une prime exonérée |
Placer une prime plutôt que la percevoir
L’intéressement et la participation perçus immédiatement sont, en principe, imposables sur le revenu. Leur affectation au PEE permet une exonération dans les limites légales, à condition de respecter les modalités et délais prévus. L’avantage doit donc être comparé à votre besoin de liquidités : une économie d’impôt ne rend pas l’argent immédiatement disponible.
Les versements volontaires ne sont, eux, pas déductibles du revenu imposable. Leur intérêt peut venir de l’abondement proposé par l’employeur et du traitement des gains. Il ne faut pas transposer au PEE les règles du PER collectif, dont la fiscalité et l’horizon de disponibilité sont différents.
PPV et PPVE : vérifier les conditions propres à la prime
La prime de partage de la valeur (PPV) et la prime issue du plan de partage de la valorisation de l’entreprise (PPVE) peuvent alimenter l’épargne salariale sous conditions. Leur régime ne se résume pas à celui de l’intéressement. Groupama Épargne Salariale distingue notamment, pour la PPV, les entreprises de moins de 50 salariés et le seuil de rémunération de 3 SMIC. Le placement peut ouvrir une exonération d’impôt sans supprimer nécessairement tous les prélèvements sociaux.
Les plafonds à contrôler avant tout versement
Selon economie.gouv.fr et service-public.gouv.fr, les versements volontaires sont limités à 25 % de la rémunération annuelle brute. Le règlement peut prévoir un minimum annuel, sans pouvoir l’établir au-delà de 160 €. Ces limites ne doivent pas être confondues avec les plafonds propres aux primes et à l’abondement.
L’abondement ne peut normalement pas dépasser trois fois le versement du salarié, soit 300 %, ni le plafond annuel applicable. Le règlement de l’entreprise peut être moins généreux : le maximum légal n’est jamais une promesse de versement.
Les plafonds exprimés en euros évoluent avec le plafond annuel de la Sécurité sociale (PASS). Pour les repères correspondant au PASS 2026, les montants indiqués par economie.gouv.fr et service-public.gouv.fr sont :
- 3 844,80 € pour le plafond ordinaire d’abondement, correspondant à 8 % du PASS ;
- 6 920,64 € pour le plafond majoré applicable à certains investissements en titres de l’entreprise ;
- 7 689,60 € pour le plafond global spécifique comprenant certains versements de l’entreprise destinés à l’achat de ses titres ;
- 36 045 € pour la limite annuelle d’exonération applicable à l’intéressement et à la participation, à examiner selon les règles de chaque dispositif.
Ces plafonds ne s’additionnent pas librement. Avant une affectation importante, faites confirmer le plafond de l’année et les versements déjà comptabilisés. Côté employeur, le coût dépend aussi du régime social applicable, notamment du forfait social et de l’effectif : l’exonération du salarié ne décrit pas à elle seule le coût pour l’entreprise.
Gains et revenus réinvestis : ce qui reste exonéré
Le PEE peut accueillir des FCPE, des actions de l’entreprise ou d’autres supports autorisés. Pendant la détention, il faut distinguer la variation de valeur du placement des revenus distribués par les titres.
Les revenus réinvestis dans le plan bénéficient d’une exonération d’impôt sur le revenu lorsque les conditions sont respectées. En revanche, les revenus perçus hors du plan sont imposables selon les règles applicables et supportent les prélèvements sociaux correspondants. Le réinvestissement est donc une condition fiscale, pas seulement un choix de placement.
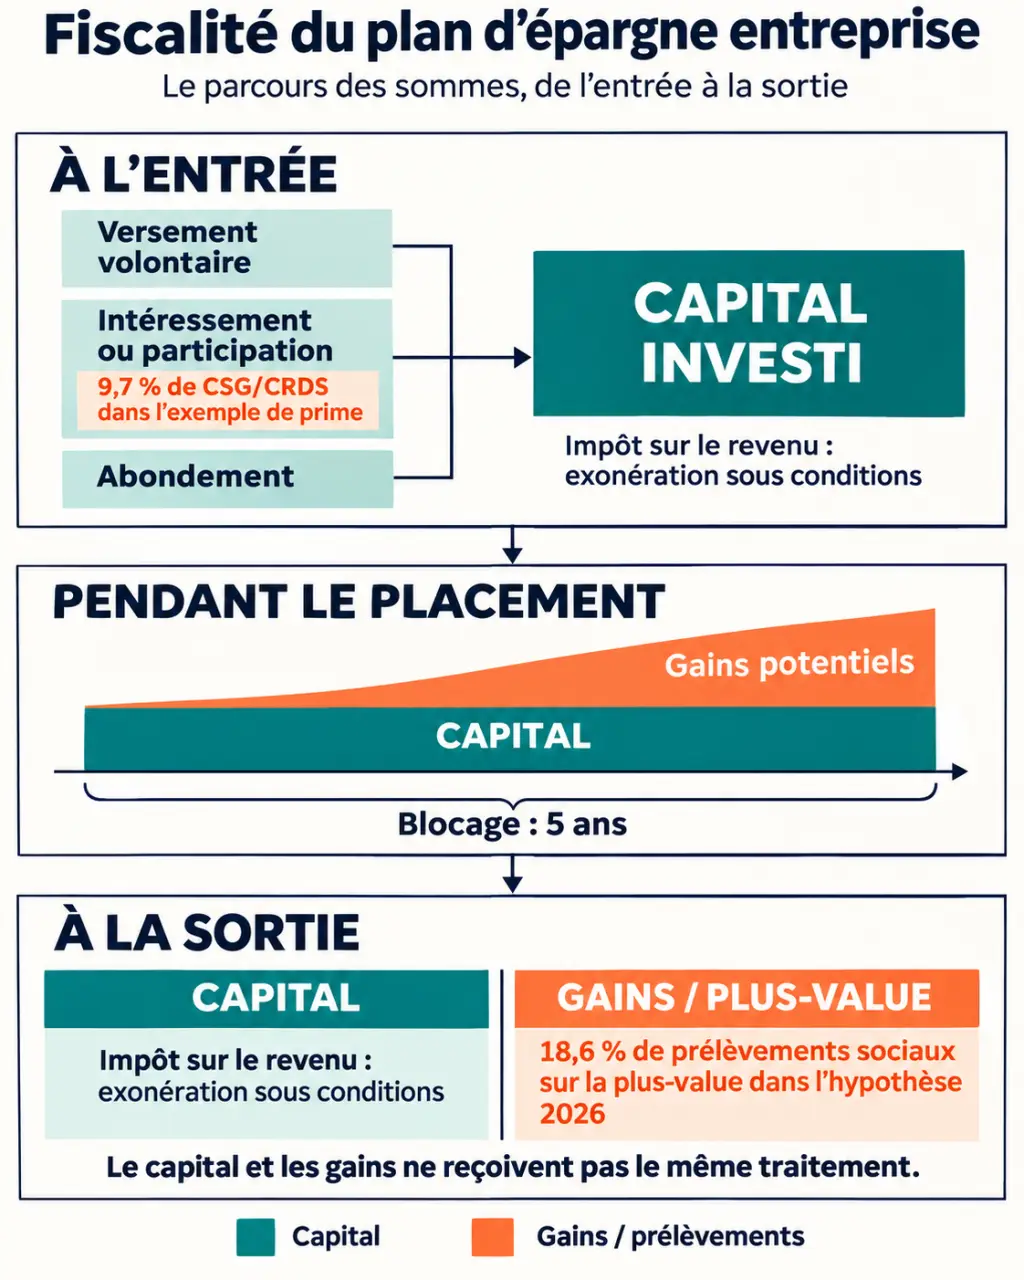
À la sortie, les gains restent exonérés d’impôt sur le revenu, mais sont soumis aux prélèvements sociaux. Malakoff Humanis indique un taux de 18,6 % en 2026, également utilisé dans l’exemple de Groupama Épargne Salariale. Ce taux ne doit pas être appliqué mécaniquement à toutes les anciennes lignes : des règles historiques peuvent subsister, notamment pour certaines plus-values liées aux versements effectués du 1er janvier 2013 au 31 décembre 2017.
La valeur d’un PEE suit parfois un mouvement de marée : le solde monte ou descend avec les marchés, sans que ces variations représentent un nouvel apport. Pour préparer un retrait, demandez une ventilation entre capital et gains plutôt que de comparer seulement deux soldes annuels. Vous éviterez de prendre un versement récent pour du rendement, ou une baisse de marché pour un prélèvement fiscal.
Après cinq ans ou avant : le retrait conserve-t-il ses avantages ?
Les sommes sont en principe bloquées pendant cinq ans. Les versements successifs n’ont pas nécessairement la même date de disponibilité : consultez l’échéancier du gestionnaire avant de prévoir un achat ou une dépense.
Des événements réglementaires permettent un déblocage anticipé, notamment le mariage ou le Pacs, l’arrivée d’un troisième enfant, certaines situations d’invalidité, la rupture du contrat de travail ou l’acquisition de la résidence principale. Chaque motif possède ses conditions et ses justificatifs ; cette liste n’est pas exhaustive.
La demande doit généralement être présentée dans les six mois suivant l’événement, avec des exceptions selon le motif. Un déblocage anticipé conforme conserve l’exonération d’impôt sur le revenu. Les gains restent néanmoins soumis aux prélèvements sociaux : retirer plus tôt ne les efface pas.
Deux calculs pour passer du brut au net
Une prime de 1 000 € ne signifie pas 1 000 € investis
Dans l’exemple de Groupama Épargne Salariale, une prime brute d’intéressement de 1 000 € supporte 97 € de CSG/CRDS, au taux de 9,7 %. Le montant net placé est donc de 903 €, avant d’éventuels frais sur versement. Groupama signale que ceux-ci peuvent atteindre 4 % selon le contrat : vérifiez leur existence et leur prise en charge.
Les prélèvements à la sortie portent sur le gain
Autre exemple, indépendant du précédent : un retrait de 1 050 € comprend 1 000 € de capital et 50 € de plus-value. Avec l’hypothèse de prélèvements sociaux de 18,6 % retenue par Groupama, la retenue atteint 9,30 €. Le montant net récupéré est donc de 1 040,70 €, hors frais éventuels.
Avant de valider un retrait, demandez au gestionnaire le capital concerné, la plus-value taxable, les taux retenus et les frais. Cette ventilation permet de vérifier le net attendu sans taxer à tort l’ensemble du solde, ni oublier les prélèvements déjà supportés lors du versement.