Impôts au Luxembourg : la retenue à la source ne donne pas toujours le montant final
Les impôts au Luxembourg reposent principalement sur l’impôt sur le revenu, souvent prélevé directement sur le salaire. Cette apparente simplicité cache plusieurs paramètres : la résidence fiscale, la classe d’impôt, les revenus perçus à l’étranger et les déductions peuvent modifier le montant final. Pour un salarié, un frontalier ou un nouvel arrivant, comprendre ces règles aide à éviter une régularisation inattendue.
Les impôts qui concernent réellement les particuliers
L’impôt sur le revenu des personnes physiques est le prélèvement central. Il concerne notamment les salaires, les pensions, les revenus d’indépendant, les revenus locatifs, certains revenus de placements et les plus-values, selon les règles propres à chaque catégorie. Son montant dépend du revenu imposable, et non du seul salaire brut indiqué dans le contrat de travail.
La taxe sur la valeur ajoutée fait aussi partie des dépenses courantes. Le taux normal de TVA au Luxembourg est de 17 %, avec des taux réduits pour certains biens et services. Les propriétaires peuvent être concernés par l’impôt foncier. L’achat, la détention ou la revente d’un bien immobilier peuvent également produire d’autres conséquences fiscales. En revanche, les particuliers ne paient pas d’impôt sur la fortune au Luxembourg.
Résumer la fiscalité luxembourgeoise à un taux d’impôt sur le revenu donne donc une image incomplète. Les cotisations sociales, les taxes indirectes et la fiscalité immobilière influencent aussi le budget d’un ménage. Pour comparer deux salaires, il faut distinguer le brut, les cotisations, l’impôt retenu et le revenu disponible après les dépenses courantes.
Du salaire brut à l’impôt : le calcul par tranches
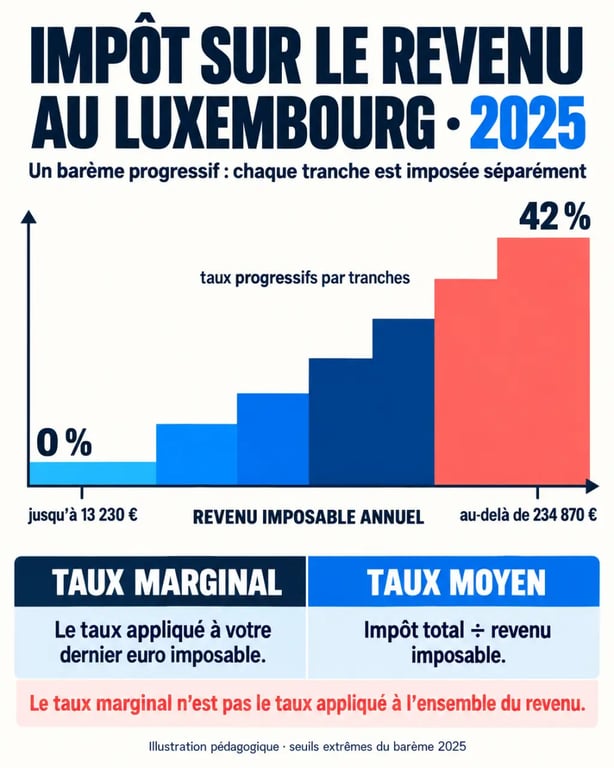
Le Luxembourg applique un barème progressif. Le revenu n’est donc pas taxé à un taux unique : chaque tranche est soumise à son propre taux. Le passage dans une tranche supérieure ne signifie pas que la totalité du revenu est imposée à ce taux.
Taux marginal et taux moyen : une différence déterminante
Le taux marginal correspond au taux appliqué au dernier euro imposable. Le taux moyen indique la part effective de l’impôt dans l’ensemble du revenu imposable. Confondre ces deux notions conduit souvent à surestimer le coût fiscal d’une augmentation ou d’une prime.
Pour l’année d’imposition 2025, le tarif de base commence à 0 % jusqu’à 13 230 euros. Les taux progressent ensuite de 8 % à 42 %, selon les seuils applicables. Le taux de 42 % concerne la fraction du revenu qui dépasse 234 870 euros dans le barème de base. Des mécanismes prévus par la réglementation peuvent s’ajouter, notamment la contribution au fonds pour l’emploi.
| Notion | Ce qu’elle indique | Utilité pratique |
|---|---|---|
| Revenu brut | Rémunération avant cotisations et impôt | Comparer une offre d’emploi |
| Revenu imposable | Base calculée après application des règles fiscales et des déductions admises | Estimer l’impôt réel |
| Taux marginal | Taux de la dernière tranche atteinte | Mesurer l’effet d’un revenu supplémentaire |
| Taux moyen | Impôt total rapporté au revenu imposable | Évaluer la charge fiscale globale |
Les déductions changent la forme du revenu imposable
Le calcul fiscal ne consiste pas à appliquer le même traitement à tous les revenus. Certaines dépenses ou charges admises ajustent la base imposable, dans les limites et selon les conditions prévues. Les intérêts d’emprunt, les cotisations d’assurance ou de prévoyance, les frais de garde, les pensions alimentaires, les dons et certaines dépenses extraordinaires peuvent notamment être concernés.
L’objectif n’est pas de multiplier les frais, mais de classer chaque justificatif dans la bonne catégorie fiscale, avec le plafond et l’année correspondants. Cette logique explique pourquoi deux personnes ayant le même salaire brut peuvent payer des montants différents. Leur situation familiale, leur classe d’impôt, leurs revenus annexes et leurs dépenses déductibles ne sont pas forcément comparables.
Résident, non-résident, frontalier : quelle base imposable ?
La résidence fiscale détermine l’étendue de l’imposition. Un résident fiscal luxembourgeois est en principe imposé sur ses revenus mondiaux, sous réserve des conventions fiscales conclues avec les autres États. Un non-résident est principalement imposé au Luxembourg sur ses revenus de source luxembourgeoise, par exemple un salaire versé pour un emploi exercé dans le pays.
Les revenus étrangers ne sont pas toujours absents du calcul
Une personne résidente peut devoir déclarer un salaire étranger, un bien loué hors du Luxembourg ou certains revenus de placements. Une convention fiscale peut attribuer l’imposition principale à l’autre pays pour éviter une double imposition. Le revenu étranger n’est toutefois pas forcément sans effet au Luxembourg : il peut être pris en compte pour déterminer le taux applicable aux autres revenus imposables.
Pour un frontalier français, belge ou allemand, l’analyse dépend du lieu de travail effectif, du télétravail, de la nature de la rémunération et de la convention bilatérale concernée. La nationalité ou l’adresse du domicile ne suffisent pas à trancher la question. En cas de mobilité, conservez les contrats, les attestations de travail, les relevés de jours prestés et les preuves des revenus étrangers.
La classe d’impôt mérite une vérification immédiate
La fiche de retenue d’impôt attribue une classe qui influence le montant prélevé chaque mois. Les règles diffèrent notamment selon que le contribuable est célibataire, marié, séparé, veuf ou parent. Un changement de situation familiale, un déménagement ou une évolution des revenus du foyer peut nécessiter une mise à jour.
Attendre la déclaration annuelle pour repérer une erreur peut laisser s’accumuler un écart important. Vérifier rapidement les informations figurant sur la fiche permet de corriger plus tôt une retenue qui ne correspond plus à la situation du foyer.
Retenue à la source ou déclaration annuelle : deux étapes différentes
Pour les salariés, l’employeur retient chaque mois l’impôt sur la rémunération selon la fiche de retenue. Cette retenue à la source est une avance calculée à partir des informations disponibles. Elle ne correspond donc pas toujours à l’impôt définitif. Elle peut être proche du résultat final dans une situation simple, mais elle ne tient pas nécessairement compte de tous les revenus, des dépenses déductibles ou des changements intervenus pendant l’année.
La déclaration annuelle, souvent appelée modèle 100, permet à l’Administration des contributions directes d’établir l’impôt par voie d’assiette lorsque la situation l’exige. Selon le profil, elle peut être obligatoire ou servir à demander une régularisation, à faire valoir des déductions ou à obtenir l’assimilation à un résident dans les cas prévus pour certains non-résidents.
Préparer son dossier avant de se connecter
La déclaration peut être effectuée en ligne avec l’assistant électronique de MyGuichet.lu. Avant de commencer, rassemblez les certificats annuels de rémunération, les attestations de cotisations et d’assurances, les justificatifs de frais déductibles, les documents liés aux revenus immobiliers et les preuves des revenus perçus à l’étranger.
- Vérifiez que les montants préremplis correspondent à vos certificats.
- Déclarez les changements de situation familiale ou d’adresse.
- Ne déduisez que les dépenses justifiables et admises par les règles applicables.
- Conservez une copie de la déclaration, des annexes et de l’avis d’imposition.
Le barème officiel et ses tranches sont disponibles sur impotsdirects.public.lu. Pour une situation transfrontalière, patrimoniale ou familiale complexe, un professionnel peut aider à traiter les conventions fiscales et les justificatifs de manière sécurisée.
Comparer avec la France sans tomber dans le raccourci fiscal
Le Luxembourg est parfois présenté comme fiscalement plus avantageux que la France. Cette comparaison peut être pertinente pour certains profils, mais elle ne peut pas reposer sur le seul taux supérieur de l’impôt sur le revenu. Il faut aussi comparer les cotisations sociales, les règles de déduction, la taxation du patrimoine, la fiscalité immobilière, la TVA et la composition du foyer.
Un salarié célibataire, un couple avec enfants, un frontalier et un investisseur immobilier n’obtiennent pas le même résultat. La comparaison doit porter sur le revenu net disponible sur une année complète, en intégrant les frais de logement, de transport et les conséquences d’une éventuelle double déclaration. Les impôts au Luxembourg deviennent ainsi un élément d’une décision financière globale, plutôt qu’un simple argument d’attractivité.