Compta analytique : du coût de revient au seuil de rentabilité, chiffres à l’appui
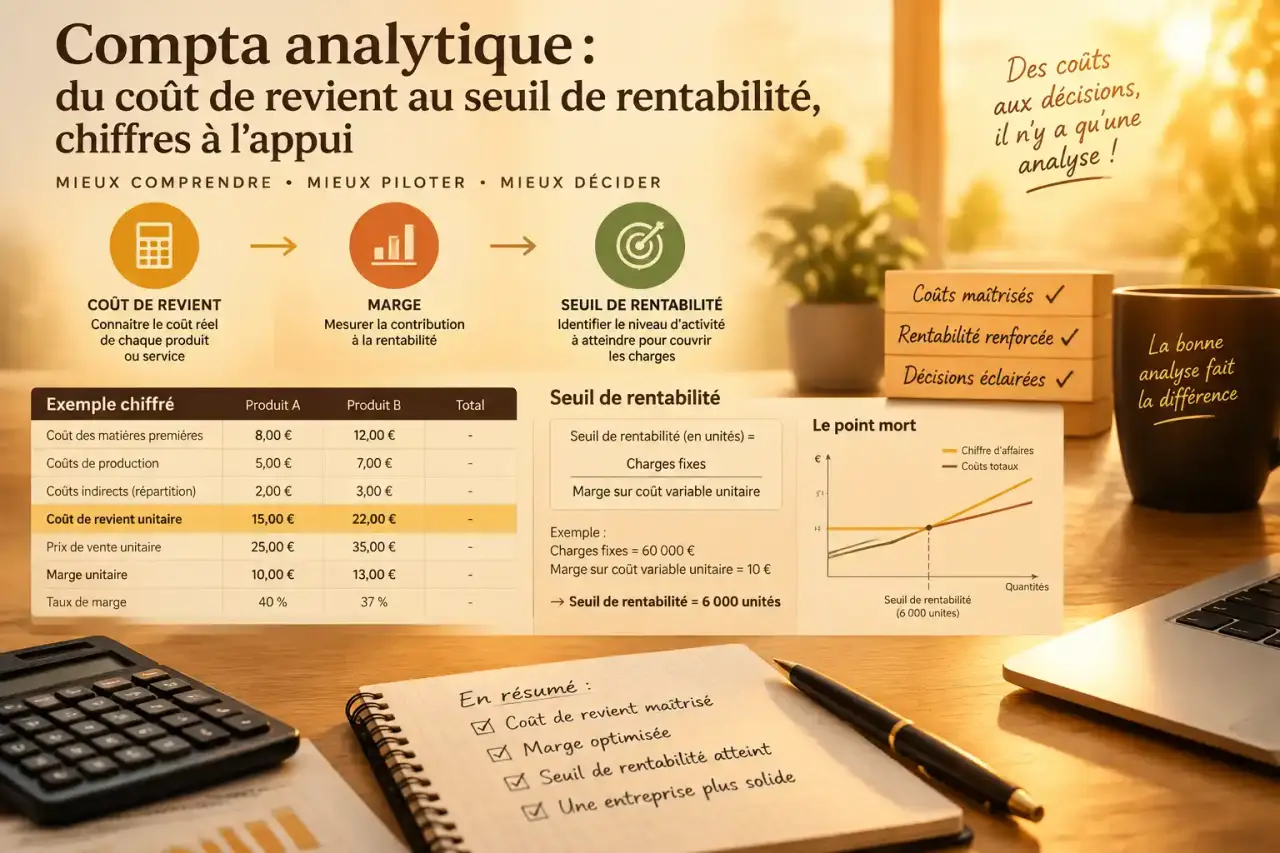
La compta analytique permet de savoir ce que coûte réellement un produit, un service ou un projet, puis de mesurer ce qu’il rapporte. Elle détaille les charges et les revenus pour éclairer les décisions : ajuster un prix, revoir un budget ou répartir les ressources. Contrairement à la comptabilité générale, elle répond d’abord aux besoins internes de pilotage.
Passer du résultat global à la rentabilité de chaque activité
Une entreprise peut afficher un bénéfice tout en commercialisant une offre déficitaire. La comptabilité analytique rend ces différences visibles en regroupant les charges et les produits par objet de coût : produit, client, chantier, établissement ou service. Elle permet ainsi de comprendre la formation des marges, plutôt que de constater seulement un résultat global.
| Point de comparaison | Comptabilité générale | Comptabilité analytique |
|---|---|---|
| Finalité | Présenter les comptes de l’organisation | Expliquer les coûts et la rentabilité |
| Classement | Par nature : salaires, achats, loyers… | Par destination : produit, projet, activité… |
| Utilisateurs | Direction et destinataires externes | Direction et responsables opérationnels |
| Organisation | Cadre comptable réglementé | Découpage adapté aux décisions à prendre |
En France, la comptabilité analytique est généralement facultative pour les entreprises, contrairement à la comptabilité générale lorsqu’elles y sont assujetties. Des exigences particulières peuvent toutefois résulter d’un secteur réglementé, d’un contrat ou d’un financement. Il faut donc vérifier les règles applicables à son organisation.
Les deux approches se complètent. Les comptes de charges de classe 6 et de produits de classe 7 alimentent notamment l’analyse. Des retraitements peuvent ensuite être nécessaires : le résultat analytique ne correspond pas automatiquement au résultat comptable.
Classer les charges sans confondre leur destination et leur comportement
Avant tout calcul, deux distinctions doivent être posées. Elles répondent à des questions différentes : à quelle activité rattacher une dépense, et comment évolue-t-elle lorsque le volume d’activité change ?
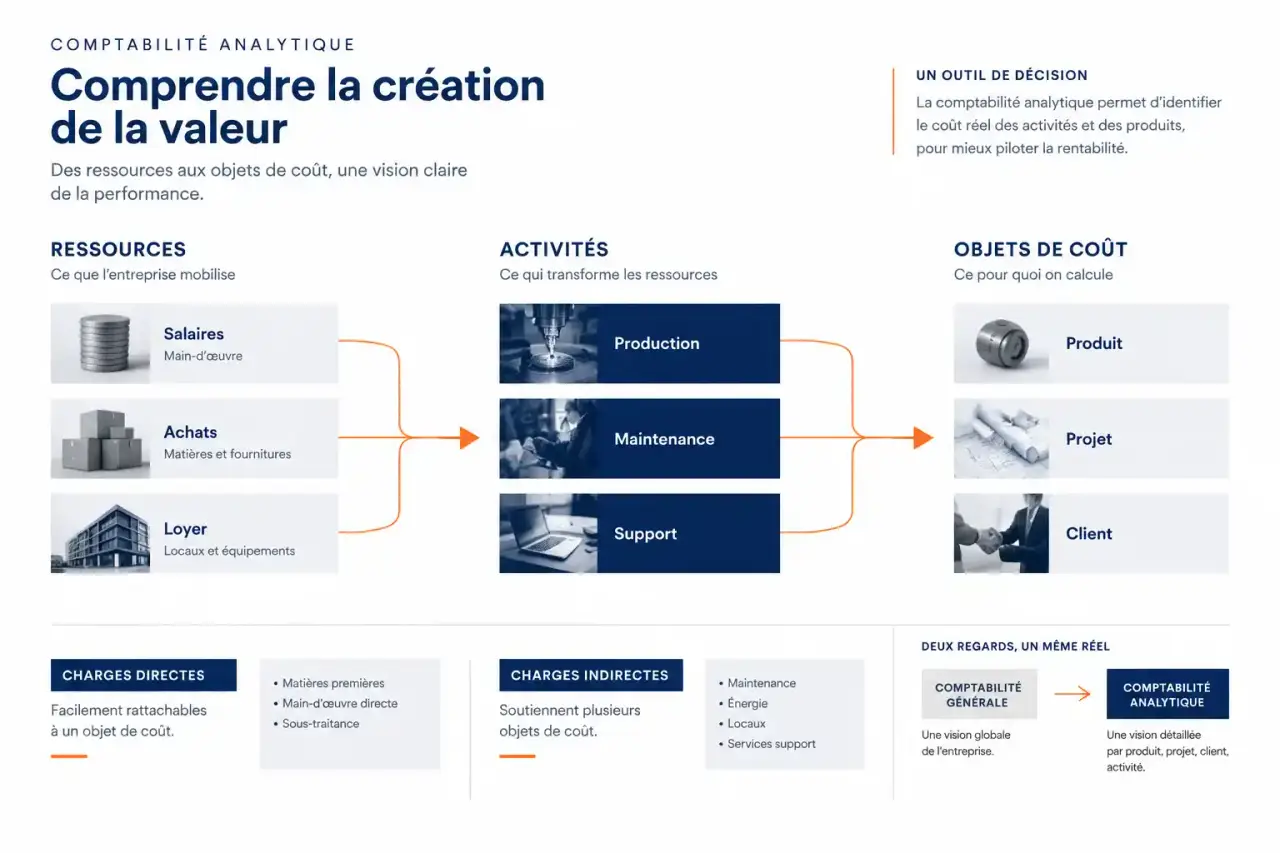
Charges directes et indirectes : à qui attribuer la dépense ?
Une charge directe est affectable sans répartition intermédiaire à l’objet étudié : matières consommées pour fabriquer un article ou temps identifié sur une mission. Une charge indirecte concerne plusieurs objets de coût, comme le loyer d’un atelier partagé ou le service administratif. Elle exige une clé de répartition justifiable.
Les charges indirectes peuvent transiter par des centres d’analyse. Les centres auxiliaires, comme la maintenance, rendent des services aux autres centres ; leurs coûts sont ensuite répartis vers les centres principaux. On utilise alors une unité d’œuvre, telle que l’heure machine : coût d’une unité d’œuvre = coût du centre / nombre d’unités d’œuvre. Avec une assiette monétaire, le taux de frais se calcule en divisant le coût du centre par le montant de cette assiette.
Pensez aux fonctions partagées comme à un corridor desservant plusieurs bureaux : tous y passent, mais pas avec la même fréquence. Répartir le support client selon le seul chiffre d’affaires peut masquer les offres qui génèrent beaucoup de demandes. Le nombre de tickets ou leur durée de traitement décrit parfois mieux la consommation réelle du service. Cette observation aide à choisir une clé explicative plutôt qu’une simple convention.
Charges fixes et variables : que change le volume ?
Les charges variables évoluent avec l’activité ; les charges fixes restent relativement stables sur une période et dans une plage d’activité donnée. Ces catégories ne recoupent pas les précédentes : le salaire d’une personne dédiée à un projet peut être direct et fixe. Il faut aussi définir les charges incorporables au calcul et documenter les exclusions, dites non incorporables, pour préserver le rapprochement comptable.
Choisir une méthode selon la décision à prendre
Aucune méthode n’est supérieure dans toutes les situations. Le bon choix dépend de la question posée, du poids des charges indirectes et de la qualité des informations collectées.
| Méthode | Principe | Usage pertinent et vigilance |
|---|---|---|
| Coûts complets | Affecter les charges directes et répartir les charges indirectes | Calculer un coût de revient ; vérifier les clés utilisées |
| Coûts partiels | Ne retenir qu’une catégorie de charges | Éclairer une décision ciblée sans prétendre couvrir tous les coûts |
| Direct costing | Dans son acception courante, distinguer coûts variables et charges fixes | Mesurer la contribution à la couverture des charges fixes |
| ABC | Relier les ressources aux activités, puis aux objets de coût par des inducteurs | Analyser des activités complexes avec des données opérationnelles fiables |
| Coûts standards | Fixer des coûts prévisionnels de référence | Expliquer les écarts de prix, de quantité ou de productivité |
| Coûts cibles | Déduire la marge souhaitée du prix de vente envisagé | Concevoir une offre compatible avec son marché |
Une société de services peut commencer par suivre le temps passé par mission. Une entreprise proposant des références très différentes pourra préférer la méthode ABC si les commandes, les réglages ou le support expliquent mieux ses coûts que le volume vendu. Les coûts standards nécessitent, eux, des révisions régulières pour rester utiles au contrôle budgétaire.
Calculer un coût de revient et un seuil de rentabilité
Prenons un exemple simplifié : une entreprise fabrique et vend 1 000 unités sur une période, sans variation de stock. Son chiffre d’affaires atteint 50 000 €. Les charges variables directes représentent 20 000 €, les charges fixes directes 10 000 € et les charges fixes indirectes affectées à cette activité 5 000 €.
- Coût complet total : 20 000 + 10 000 + 5 000 = 35 000 €.
- Coût de revient unitaire : 35 000 / 1 000 = 35 €.
- Résultat analytique : 50 000 − 35 000 = 15 000 €.
Pour mesurer le niveau d’activité nécessaire à l’équilibre, on raisonne ensuite en coûts variables. La marge sur coûts variables atteint 50 000 − 20 000 = 30 000 €. Son taux est de 30 000 / 50 000 = 60 %.
Seuil de rentabilité = charges fixes / taux de marge sur coûts variables, soit 15 000 / 0,60 = 25 000 € de chiffre d’affaires. Avec un prix unitaire de 50 €, cela correspond à 500 unités.
Ce calcul suppose notamment un prix, un coût variable unitaire et des charges fixes stables. Pour plusieurs offres, la composition des ventes influence aussi le seuil. Enfin, une marge complète négative ne suffit pas à justifier un abandon : certaines charges communes resteraient présentes après l’arrêt de l’activité.
Mettre en place un suivi fiable, du tableur au logiciel
Commencez par une décision précise, comme mesurer la rentabilité par projet. Un axe analytique est une dimension de classement : projet, établissement ou gamme. Chaque écriture reçoit un code correspondant, éventuellement sur plusieurs axes, avec une ventilation lorsque plusieurs activités sont concernées.
- Définissez les objets à suivre et les responsables des affectations.
- Recensez les charges, les produits et les données opérationnelles nécessaires.
- Documentez les centres d’analyse et les clés de répartition.
- Testez les calculs sur une période avant de généraliser.
- Rapprochez les totaux analytiques de la comptabilité générale et expliquez les retraitements.
Un tableur convient pour tester un périmètre limité. Un logiciel comptable doté d’axes analytiques facilite ensuite les affectations récurrentes, les imports et les rapports. Une solution spécialisée devient pertinente pour gérer des répartitions complexes ou croiser plusieurs dimensions. Vérifiez surtout la traçabilité des calculs, les intégrations et la possibilité de corriger une affectation.
Chaque mois, un tableau de bord peut rapprocher budget, réalisé, écart, cause et action corrective. Distinguez une hausse de prix d’achat d’une surconsommation ou d’un changement de volume. L’automatisation accélère le traitement, mais ne valide pas les hypothèses : des clés simples, documentées et révisées valent mieux qu’une analyse très détaillée devenue incompréhensible.